全部题库 / 审计 / 试题详情
简答题 审计
2025-05-14

ABC会计师事务所的A注册会计师负责审计甲集团公司2024年度财务报表。与集团审计相关的部分事项如下:
(1)A注册会计师将具有以下特征之一的组成部分识别为重要组成部分:对于内部销售交易比重较大的组成部分,其资产总额超过集团资产总额的15%;对于其他组成部分,其营业收入超过集团营业收入的15%。
(2)甲集团公司在海外某国设立财务共享中心,实施集团层面与合并过程有关的控制。A注册会计师要求当地的组成部分注册会计师代为了解和测试该控制,并向其汇报执行程序的结果。
(3)乙公司是不重要组成部分,A注册会计师要求组成部分注册会计师执行财务信息审阅。考虑到组成部分注册会计师确定的组成部分重要性低于集团财务报表整体的重要性,A注册会计师复核后认可了这一结果。
(4)因法律法规要求,组成部分注册会计师需要对重要组成部分丙公司发表审计意见。A注册会计师自集团管理层获知一项可能对丙公司财务报表产生重要影响的期后重组计划,由于涉及敏感信息的保密要求,A注册会计师认可集团管理层暂不向丙公司管理层通报该事项的做法。
(5)丁公司是重要组成部分,组成部分注册会计师报告了一项截止性错报。A注册会计师认为该错报产生于集团统一的自动化系统在期末的程序运行错误,因而要求各个组成部分注册会计师关注,并重新报告这类错报。
要求:
针对上述第(1)至(5)项,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。

参考答案

暂无

答案解析

(1)不恰当(0.5分)。还应将可能存在导致集团财务报表发生重大错报的特别风险的组成部分识别为重要组成部分(0.5分)。
(2)不恰当(0.5分)。集团项目组应当了解集团层面的控制(0.5分)。
(3)不恰当(0.5分)。应当由集团项目组确定组成部分重要性(0.5分)。
(4)不恰当(0.5分)。应提请集团管理层向组成部分管理层通报该事项(0.5分)。
(5)恰当。(1分)
你可能感兴趣的试题

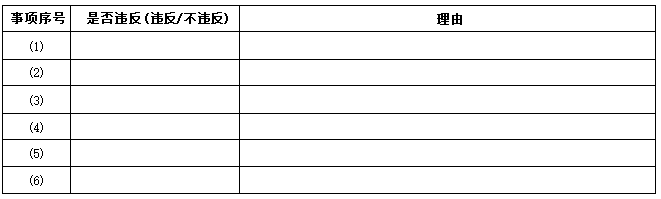
2 ABC会计师事务所委派A注册会计师担任上市公司甲公司2024年度财务报表审计项目合伙人。ABC会计师事务所和XYZ公司处于同一网络。审计项目组在审计中遇到下列事项:
(1)合伙人B为甲公司重要联营企业乙公司提供行政事务性服务,其父亲从银行按照正常程序购买了50万元定向信托理财产品。根据该产品的说明书,其募集的资金用于投资甲公司的游乐场项目。
(2)审计项目组成员C注册会计师的妻子与甲公司人力资源副总裁是大学校友,2024年末,双方共同发起设立一家早期创业投资机构。
(3)D注册会计师是事务所共享函证中心的员工,在2024年度审计中被随机分派至收发甲公司审计项目的往来款项函证,其祖父担任甲公司的独立董事。
(4)E注册会计师曾担任甲公司2019年度至2022年度审计项目质量复核人员,因休产假,E注册会计师未参与事务所2023年度的任何工作。2024年,E注册会计师担任甲公司重要子公司丙公司的审计项目合伙人。
(5)丁公司是甲公司的母公司,拟完成一项产业收购,聘请XYZ公司作为财务顾问,为其确定合适的主题公园作为收购标的。双方约定的服务费为50万元,符合行业公允。
(6)2024年为A注册会计师任职期的最后一年,结束现场审计工作前,甲公司向A注册会计师赠送若干张旗下游乐场的优待券。该优待券不单独出售,亦不可替代游乐场的入园门票,仅用于热门游乐设施免排队入场。
要求:
针对上述第(1)至(6)项,逐项指出是否可能存在违反《中国注册会计师独立性准则第1号——财务报表审计和审阅业务对独立性的要求》有关独立性规定的情况,并简要说明理由。将答案直接填入答题区相应的表格内。
3 ABC会计师事务所的A注册会计师负责审计多家上市公司2024年度财务报表,遇到下列与审计报告相关的事项:
(1)甲公司由于关联方交易的转移定价问题受到税务机关稽查,管理层没有计提可能补缴的税款。A注册会计师在税务专家的协助下评估了补缴税款的可能性和金额,据此提出审计调整建议。管理层以税务稽查结果存在重大不确定性、无法可靠估计为由拒绝调整。截至审计报告日,稽查结果尚未明确。考虑到计提补缴税款将使得甲公司由盈转亏,A注册会计师拟对甲公司财务报表发表无法表示意见。
(2)乙公司对某一项金额特别重大、占年末总资产余额的比例超过60%的资产计提了大额减值准备,相关的资产减值损失是乙公司2024年重大亏损的主要原因。受资产所在地洪涝灾害的影响,A注册会计师无法实施审计程序就该项资产的实际性质和减值准备的合理性获取充分、适当的审计证据,拟对乙公司财务报表发表保留意见,并增加强调事项段对洪涝灾害的影响予以说明。
(3)由于无法对丙公司的某一重要子公司执行审计工作,A注册会计师对丙公司上一年度合并财务报表发表了无法表示意见。考虑到丙公司在2024年末出售了其持有的该子公司的全部股权,A注册会计师拟对丙公司本期合并财务报表发表无保留意见。
(4)丁公司资不抵债,多个银行账户被冻结,大量资产被查封,主营业务处于停滞状态,管理层制定的各种应对措施是否能够落实具有很高的不确定性。A注册会计师认为导致对被审计单位持续经营能力产生重大疑虑的事项和情况存在多个重大不确定性,对财务报表产生累积影响,从而无法对财务报表整体形成审计意见。同时,丁公司在财务报表附注中对与持续经营相关的多个重大不确定性作出了一些披露但披露并不充分。A注册会计师拟发表无法表示意见,并在“形成无法表示意见的基础”部分进一步说明财务报表附注未予以充分披露的重大错报。
(5)戊公司存在重大经营亏损,管理层在财务报表附注中披露了通过借款安排予以应对的计划。A注册会计师评估认为导致对戊公司持续经营能力产生重大疑虑的事项或情况不存在重大不确定性,与该结论相关的事项构成关键审计事项,拟在关键审计事项中描述重大经营亏损和相关缓解因素。
要求:
针对上述第(1)至(5)项,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。