世界银行某咨询服务项目通过公开招标方式择优选择咨询单位。某咨询公司拟参加该咨
询服务项目的投标,通过对招标文件的分析,针对招标人对投标文件中“建议的关键人员的资历”的评审内容,该公司从工作经历、工作年限、现任职务和所受培训程度等方面考虑选派项目经理。最终该咨询公司中标,咨询服务合同工期为17周。
项目经理编制了咨询服务进度计划,如图2—1所示。

由于A、I、J工作均为现场考察,项目组织安排甲专业咨询工程师按A—I—J顺序通过实地考察完成,并相应调整了咨询服务进度计划。
调整后的咨询服务进度计划执行2周后,委托方提出增加一项新的F工作。根据咨询工作内容的要求,F工作必须安排在A工作完成之后开始,并在I工作开始之前完成。经过项目经理确认,F工作的持续时间为3周。
该计划执行到第15周周末时检查发觋,项目拟完工作计划费用为13万元,已完工作计划费用为10万元,已完工作实际费用为11万元。
【问题】
1.针对招标人对投标文件中“建议的关键人员的资历”的评审内容,咨询公司选派项目经理时,还应该考虑项目经理具备哪些条件?
2.为使甲专业咨询工程师按A—I—J顺序工作,咨询服务进度计划应如何调整?调整后的咨询服务进度计划能否满足咨询合同的工期要求?甲专业咨询工程师在现场考察的窝工时间为多少周?
3.确定增加F工作后咨询服务进度计划的计算工期和关键线路。
4.分析该项目第15周周末的进度偏差和费用偏差。
参考答案
答案解析

调整后计划的计算工期仍为17周,满足合同工期的要求。
甲咨询工程师的窝工时间(自由时差)共计17—15—2(周)。
3.增加工作F后的计算工期变成18周。

4.第15周周末的进度偏差和费用偏差如下:
进度偏差=已完工作计划费用一拟完工作计划费用=10-13=-3(万元),说明工作拖延了3万元的工程量;
费用偏差=已完工作计划费用一已完工作实际费用=10-11=-1(万元),说明费用超支了1万元。
你可能感兴趣的试题
表4—1其他工程费用系数
|
1辅助工程 |
公用工程 |
服务性工程 |
环境保护工程 |
总图运输工程 |
工程建设其他费 |
|
19% |
12% |
0.7% |
2.8% |
1.5% |
32% |
预计建设期物价平均上涨率为3%,基本预备费率为10%。建设期2年,建设投资第1年投入60%,第2年投入40%。
本项目的资金来源为自有资金和贷款,贷款本金为6000万元,年利率为6%。每年贷款比例与建设资金投入比例相同。且在各年年中均衡发放。与银行约定,从生产期的第1年开始,按5年等额还本付息方式还款。固定资产折旧年限为8年,按平均年限法计算折旧,预计净残值率为5%,在生产期末回收固定资产余值。
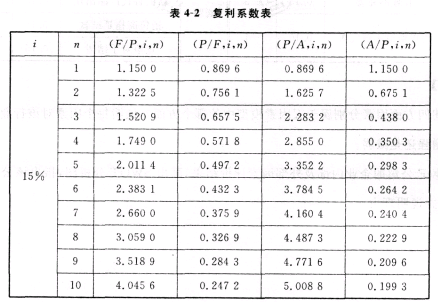
项目生产期为8年,流动资金总额为500万元,全部源于自有资金。生产期第1年年初投入流动资金总额的30%,其余70%于该年年末投入。流动资金在计算期末全部回收。预计生产期各年的经营成本均为2000万元(不含增值税进项税额),销售收人(不含增值税进项税额)在生产期第1年为4000万元,第2年至第8年均为5500万元。营业税金及附加占销售收入的比例为5%,所得税率为33%,行业基准收益率为15%。复利系数见表4-2。
【问题】
1.估算该项目的建设投资。
2.计算建设期利息以及还款期第1年的还本额和付息额。
3.计算固定资产净残值、各年折旧额(要求列出计算式)。
4.编制项目投资现金流量表(将相关数据直接填入表4—3中)。计算项目投资税后财务净现值,并评价本项目在财务上是否可行。
表4—3项目投资现金流量表(单位:万元)
|
|
|
年份 |
||||
|
序号 |
项目 |
1 |
2 |
3 |
4~9 |
10 |
|
1 |
现金流入 |
|
|
|
|
|
|
1.1 |
营业收入 |
|
|
|
|
|
|
1.2 |
回收固定资产余值 |
|
|
|
|
|
|
1.3 |
回收流动资金 |
|
|
|
|
|
|
2 |
现金流出 |
|
|
|
|
|
|
2.1 |
建设投资 |
|
|
|
|
|
|
2.2 |
流动资金 |
|
|
|
|
|
|
2.3 |
经营成本 |
|
|
|
|
|
|
2.4 |
营业税金及附加 |
|
|
|
|
|
|
3 |
所得税前净现金流量 |
|
|
|
|
|
|
4 |
调整所得税 |
|
|
|
|
|
|
5 |
所得税后净现金流量 |
|
|
|
|
|