单选题
财务成本管理
2025-05-27
甲公司全年需采购包装材料600千克,每千克进货成本800元,储存材料的仓库租金每年3200元,另按平均储存量加收每千克材料仓储管理费10元/年,损坏成本为年平均货值的1.5%。假定甲公司的年资金成本为5%,包装材料的单位变动储存成本是()元。
A.62.25
B.62
C.52
D.67.33
参考答案
B
答案解析
储存变动成本是指与存货数量(平均储存量)成正比,为存货经济批量决策的相关成本,如存货占用资金的应计利息、存货的破损和变质损失、存货的保险费用等。包装材料的单位变动储存成本=单位仓储成本+单位损坏成本+单位存货占用资金成本=10+800×1.5%+800×5%=62(元),选项B当选。
提示:
选项A,错将进货成本和仓储管理费当作计算损坏成本的基数,即包装材料的单位变动储存成本=10+(10+800)×1.5%+(10+800)×5%=62.65(元)。
选项C.未考虑每千克材料仓储管理费.即包装材料的单位变动储存成本=800×1.5%+800×5%=52(元)。
选项D,错误地考虑了储存材料的仓库租金,即包装材料的单位变动储存成本=10+800×1.5%+800×5%+3200/600=67.33(元)。
提示:
选项A,错将进货成本和仓储管理费当作计算损坏成本的基数,即包装材料的单位变动储存成本=10+(10+800)×1.5%+(10+800)×5%=62.65(元)。
选项C.未考虑每千克材料仓储管理费.即包装材料的单位变动储存成本=800×1.5%+800×5%=52(元)。
选项D,错误地考虑了储存材料的仓库租金,即包装材料的单位变动储存成本=10+800×1.5%+800×5%+3200/600=67.33(元)。
你可能感兴趣的试题
A.版型设计属于批次级作业
B.生产工艺规程更新属于品种级作业
C.产品锁边属于生产维持级作业
D.成品抽检属于单位级作业
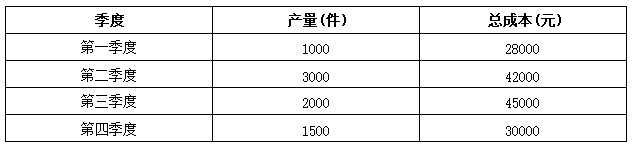
A.38500
B.44000
C.46000
D.53500