全部题库 / 财务成本管理 / 试题详情
简答题 财务成本管理
2024-07-22

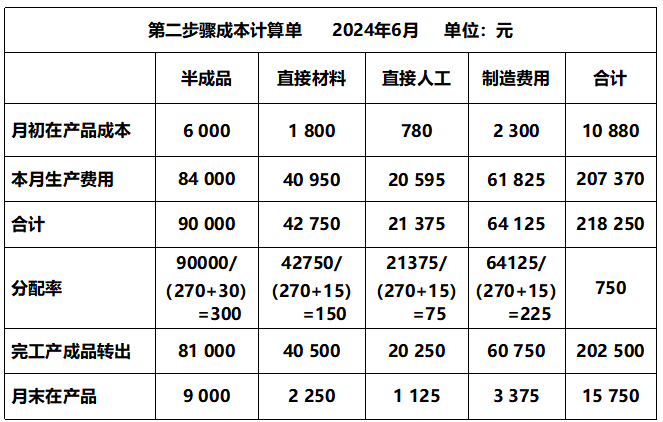
甲公司是一家机械制造企业,只生产销售一种产品。生产过程分为两个步骤,第一步骤产出的半成品直接转入第二步骤继续加工,每件半成品加工成一件产成品。产品成本计算采用逐步综合结转分步法,月末完工产品和在产品之间采用约当产量法(加权平均法)分配生产成本。
  第一步骤耗用的原材料在生产开工时一次投入,其他成本费用陆续发生;第二步骤除耗用第一步骤半成品外,还需要追加其他材料,追加材料及其他成本费用陆续发生;第一步骤和第二步骤月末在产品完工程度均为本步骤的50%。 
2024年6月的成本核算资料如下:
(1)月初在产品成本(单位:元)


参考答案

暂无

答案解析
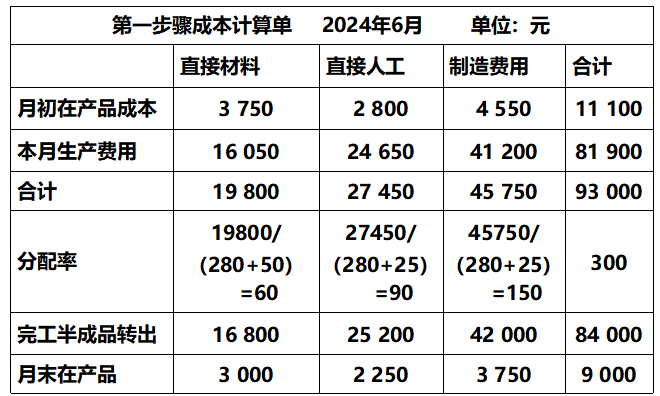


(2)
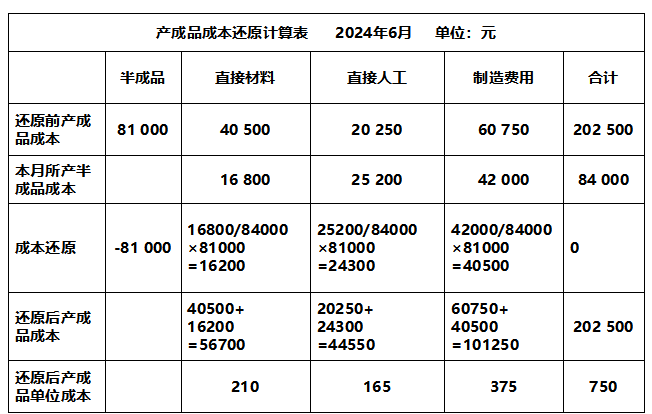
你可能感兴趣的试题

2 甲公司是乙集团的全资子公司,专门从事电子元器件生产制造和销售。乙集团根据战略安排,拟于2022年末在甲公司建设一条新产品生产线,但甲公司对此持有异议。为此,乙集团开展专项研究以厘清问题症结所在。相关资料如下:
资料一:甲公司考核指标及其目标值。
    乙集团采用税后经营净利润和净经营资产净利率两个关键绩效指标,对子公司进行业绩考核,实施指标逐年递增且“一票否决”的考评制度,即任何一项未满足要求,该子公司考核结果为不合格。乙集团对甲公司2022年和2023年设定的考核目标如下:

资料二:甲公司2022年相关财务数据。
    甲公司管理用财务报表中列示,2022年末净经营资产8 000万元,净负债4 000万元,2022年税前经营利润3 400万元。
资料三:项目投资相关信息。
    新产品生产线可在2022年末投产,无建设期,经营期限5年。初始投资额3 000万元,全部形成固定资产;根据税法相关规定,按直线法计提折旧,折旧年限5年,净残值率10%;5年后变现价值预计200万元。投产2年后须进行大修,2024年末支付大修费用200万元。大修支出可在所得税前列支。会计处理与税法一致。
   新生产线年销售收入2 800万元,经营期付现成本前两年为每年1 600万元,后三年可降至每年1 400万元。2022年末需一次性投入营运资本400万元,经营期满全部收回。假设各年营业现金流量均发生在当年年末。
    新项目投产不影响甲公司原项目的正常运营,原项目创造的税前经营利润在未来5年保持2022年水平不变。
资料四:项目融资相关信息。
    甲公司目前资本结构为目标资本结构,乙集团继续按该资本结构进行项目融资(净经营资产/净负债=2/1),预计债务税后资本成本保持5.6%不变。
    为确定股权资本成本,乙集团将处于同行业的丙上市公司作为项目可比公司。2022年末,丙公司净经营资产50 000万元,股东权益30 000万元;股权资本成本为11%,β系数为2.1。
    市场风险溢价为4%。企业所得税税率为25%。
要求:
(1)计算甲公司2022年关键绩效指标,并判断其是否完成考核目标。
(2)计算甲公司新项目权益资本成本和加权平均资本成本。
(3)计算甲公司2022~2027年新项目的现金净流量和净现值(计算过程和结果填入下方表格中),并从乙集团角度判断该项目是否在财务方面具有可行性。


(4)假设甲公司投资该项目,且2023年末甲公司进行利润分配后预计净经营资产为11 000万元,计算2023年甲公司关键绩效指标的预计值,并指出甲公司反对投资该项目的主要原因。