简答题
财务成本管理
2024-06-27
C公司正在研究一项生产能力扩张计划的可行性,需要对资本成
本进行估计。估计资本成本的有关资料如下:
(1)公司现有长期负债:面值1000元,票面利率12%,每半年
付息的不可赎回债券;该债券还有5年到期,当前市价1051.19元;
假设新发行长期债券时采用私募方式,不用考虑发行成本。
(2)公司现有优先股:面值100元,股息率10%,每季付息的永
久性优先股。其当前市价116.79元。如果新发行优先股,需要承
担每股2元的发行成本。
(3)公司现有普通股:当前市价50元,最近一次支付的股利为
4.19元/股,预期股利的永续增长率为5%,该股票的贝塔系数为
1.2,公司不准备发行新的普通股。
(4)资本市场:国债收益率为7%;市场平均风险溢价估计为6%。
(5)公司所得税税率:40%。
要求:
(1)计算债券的税后资本成本;
(2)计算优先股资本成本;
(3)计算普通股资本成本:用资本资产定价模型和股利增长模型
两种方法估计,以两者的平均值作为普通股资本成本;
(4)假设目标资本结构是30%的长期债券、10%的优先股、60%
的普通股,根据以上计算得出的长期债券资本成本、优先股资本
成本和普通股资本成本估计公司的加权平均资本成本。
参考答案
暂无
答案解析
(1)1000×12%/2×(P/A,i,10)+1000×(P/F,i,10)=1051.19
设i=5%,
60×(P/A,5%,10)+1000×(P/F,5%,10)=1077.202
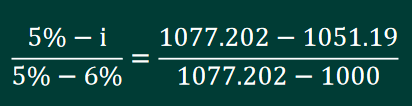
解得:
i=5.34%
则:债券税前资本成本=(1+5.34%)^2-1=10.97%
债券税后资本成本=10.97%×(1-40%)=6.58%
(2)100×10%=10元,每季度股利=10÷4=2.5元
优先股季度成本=2.5/(116.79-2)=2.18%
优先股资本成本=(1+2.18%)4-1=9.01%
(3)普通股成本
rS=4.19×(1+5%)/50+5%=13.8%
按照资本资产定价模型:
rS=7%+1.2×6%=14.2%
平均普通股成本=(13.8%+14.2%)/2=14%
(4)WACC=6.58%×30%+9.01%×10%+14%×60%=11.28%
60×(P/A,5%,10)+1000×(P/F,5%,10)=1077.202
解得:
i=5.34%
则:债券税前资本成本=(1+5.34%)^2-1=10.97%
债券税后资本成本=10.97%×(1-40%)=6.58%
(2)100×10%=10元,每季度股利=10÷4=2.5元
优先股季度成本=2.5/(116.79-2)=2.18%
优先股资本成本=(1+2.18%)4-1=9.01%
(3)普通股成本
rS=4.19×(1+5%)/50+5%=13.8%
按照资本资产定价模型:
rS=7%+1.2×6%=14.2%
平均普通股成本=(13.8%+14.2%)/2=14%
(4)WACC=6.58%×30%+9.01%×10%+14%×60%=11.28%