简答题
财务成本管理
2024-06-27
甲公司是一家制造业上市公司,当前每股市价40元,市场
上有两种以该股票为标的资产的期权,欧式看涨期权和欧式
看跌期权,每份看涨期权可买入1股股票,两种期权执行价
格均为42元,到期时间均为6个月。预计6个月后股价变动有
两种可能上升30%或下降23%。市场上无风险年利率为4%。
要求:
(1)分别采用复制原理和风险中性原理估计看涨期权价值,请判
断该看涨期权价值状态类型并计算其时间溢价;
(2)采用平价定理估计看跌期权价值,请判断该看跌期权价值状
态类型并计算其时间溢价。
(3)投资者为转移股价下跌风险,希望锁定最低损益,应该选择
哪种投资策略?该策略如何构建?假设6个月以后股价上涨20%,
该投资组合的净损益是多少?
(4)投资者希望将净损益限定在有限区间内,应选择哪
种投资策略?该投资策略应该如何构建?假设6个月后该
股票价格上涨20%,该投资组合的净损益是多少?
(5)投资者预期未来股价大幅度波动,应该选择哪种投
资策略?该投资策略应该如何构建?假设6个月后股票价
格下跌50%,该投资组合的净损益是多少?
(注:计算投资组合净损益时,不考虑期权价格,股票
价格的货币时间价值。)
参考答案
暂无
答案解析
(1)建立二叉树
S0=40,Su =40×(1+30%)=52,Sd=40×(1-23%)=30.8, Cu =52-42=10,Cd=0.
①复制原理
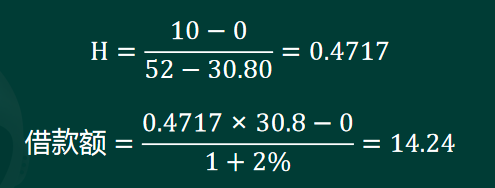
C0=0.4717×40-14.24=4.62 8
②风险中性原理
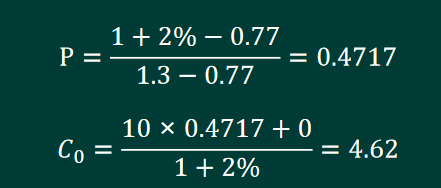
由于,当期股价低于执行价格,立即行权会给投资人带来负的 回报。因此,该看涨期权处于虚值状态。
看涨期权时间溢价=C0-Max(S0-X,0)=4.62-0=4.62。
(2)P=4.62+42/(1+2%)-40=5.8
由于,当期股价低于执行价格,立即行权会给投资人带来正 的回报。因此,该看跌期权处于实值状态。
看跌期权时间溢价=P-Max(X-S0 ,0)=5.8-2=3.8。
(3)应该选择保护性看跌期权策略。
购买1股股票,同时购入该股票的1股看跌期权。
投资成本=40+5.8=45.8
预计6个月以后股价=40×(1+20%)=48
该组合净损益= Max(48,42)-45.8=48-45.8=2.2.
(4)应该选择抛补性看涨期权策略。
购买1股股票,同时出售该股票的1股看涨期权。
投资成本=40-4.62=35.38
预计6个月以后股价=40×(1+20%)=48
该组合净损益=Min(48,42)-35.38=42-35.38=6.62。
(5)预期股价大幅波动,不知道股价上升还是下降时,应该采 用多头对敲策略。
多头对敲就是同时买进一只股票的看涨期权和看跌期权。
投资成本=4.62+5.8=10.42
6个月后股价=40×(1-50%)=20。
组合净损益=│20-42│-10.42=11.58。
S0=40,Su =40×(1+30%)=52,Sd=40×(1-23%)=30.8, Cu =52-42=10,Cd=0.
①复制原理
C0=0.4717×40-14.24=4.62 8
②风险中性原理
由于,当期股价低于执行价格,立即行权会给投资人带来负的 回报。因此,该看涨期权处于虚值状态。
看涨期权时间溢价=C0-Max(S0-X,0)=4.62-0=4.62。
(2)P=4.62+42/(1+2%)-40=5.8
由于,当期股价低于执行价格,立即行权会给投资人带来正 的回报。因此,该看跌期权处于实值状态。
看跌期权时间溢价=P-Max(X-S0 ,0)=5.8-2=3.8。
(3)应该选择保护性看跌期权策略。
购买1股股票,同时购入该股票的1股看跌期权。
投资成本=40+5.8=45.8
预计6个月以后股价=40×(1+20%)=48
该组合净损益= Max(48,42)-45.8=48-45.8=2.2.
(4)应该选择抛补性看涨期权策略。
购买1股股票,同时出售该股票的1股看涨期权。
投资成本=40-4.62=35.38
预计6个月以后股价=40×(1+20%)=48
该组合净损益=Min(48,42)-35.38=42-35.38=6.62。
(5)预期股价大幅波动,不知道股价上升还是下降时,应该采 用多头对敲策略。
多头对敲就是同时买进一只股票的看涨期权和看跌期权。
投资成本=4.62+5.8=10.42
6个月后股价=40×(1-50%)=20。
组合净损益=│20-42│-10.42=11.58。