简答题
税法
2025-05-27
2023年M国某互联网集团A通过其设立在S国的控股平台B出资在中国设立一下居民企业C作为其亚太总部。C企业主要从事互联网平台业务。A企业在我国境内没有设立机构、场所。已知M国与中国没有签署双边税收协定,S国与中国签署有双边税收协定。
股权结构和持股比例如下:
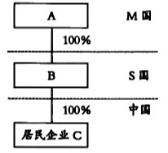
C公司2024年度经营情况如下:
(1)C居民企业6月份作出决议向B公司派发股息红利1500万元。B公司决定以其中500万元直接对C居民企业进行增资,相关款项直接转入C居民企业的资本金账户。
(2)根据中国与S国的双边税收协定,股息红利的预提所得税税率降低至5%。C居民企业认为剩余1000万元股息红利可以享受税收协定优惠税率待遇,在对外支付股息时选择自行按照5%的优惠税率申报享受。
(3)B公司在收到该股息后,立即将其全部转付给M国A公司。
(其他相关资料:居民企业C的经营项目属于外商投资鼓励类项目。B公司在S国不从事任何经营活动,且无法取得S国的税收居民证明。S国对于股息、股权转让等资本性收入不征收企业所得税。A公司为非上市公司。不考虑其他题目未给出的因素。)
要求:
根据上述资料,按照下列序号回答问题,如有计算需计算出合计数。
(1)说明业务(1)中B公司分得的利润中用于增资的部分是否可以享受暂不征收预提所得税的优惠,并说明理由。
(2)说明C居民企业向B公司支付股息时应于何时代扣代缴税款。
(3)根据已知条件,请初步评估现有条件是否有利于B公司被认定为“受益所有人”并享受税收协定优惠,至少说明两个认定因素。
参考答案
暂无
答案解析
(1)可以享受。(0.5分)
理由:B公司分得的利润中用于增资的500万元部分属于境外投资者以其分得的利润直接对境内居民企业进行增资,可以享受暂不征收预提所得税的递延纳税政策。(0.5分)
(2)根据源泉扣缴的规定.C居民企业在向B公司支付股息时,应于实际支付之日代扣代缴税款。(1分)
(3)现有条件不利于B公司被认定为“受益所有人”。(1分)
根据题目已知条件,不利于B公司受益所有人认定的因素如下:(答对任意两个得2分)
①B公司在收到该股息后,立即将其全部转付给M国的A公司。
②B公司在S国不从事任何经营活动,无法取得S国的税收居民证明。
③B公司所在国S国对于股息、股权转让等资本性收入不征收企业所得税。
理由:B公司分得的利润中用于增资的500万元部分属于境外投资者以其分得的利润直接对境内居民企业进行增资,可以享受暂不征收预提所得税的递延纳税政策。(0.5分)
(2)根据源泉扣缴的规定.C居民企业在向B公司支付股息时,应于实际支付之日代扣代缴税款。(1分)
(3)现有条件不利于B公司被认定为“受益所有人”。(1分)
根据题目已知条件,不利于B公司受益所有人认定的因素如下:(答对任意两个得2分)
①B公司在收到该股息后,立即将其全部转付给M国的A公司。
②B公司在S国不从事任何经营活动,无法取得S国的税收居民证明。
③B公司所在国S国对于股息、股权转让等资本性收入不征收企业所得税。