简答题
财务成本管理
2024-06-27
H公司是一个高成长的公司,目前每股价格为20元,每股股利
为1元,股利预期增长率为6%。公司现在急需资金4000万元,有
以下两个备选方案:
方案一,发行债券,面值为1000元,票面利率为8%,10年期,
每半年付息一次。每张债券附送10份认股权证,行权价格20元,
四年后可行权,预计四年后股价为23元。债券发行价格为1020元。
方案二,发行10年期的可转换债券,债券面值为每份1000元,票
面利率为5%,每年年末付息一次。转换价格为25元;不可赎回期
为5年,5年后可转换债券的赎回价格为1050元,此后每年递减10
元。假设等风险普通债券的市场利率为7%。
要求:
(1)计算按方案一发行附认股权证债券的税前资本成本。若等风险
普通债券的市场利率为10%,如果对该项融资计划进行优化,每份
债券附送认股权证的份数最低为多少?
(2)根据方案二,计算第5年末可转换债券的底线价值,并计算按
方案二发行可转换债券的税前资本成本。
(3)判断方案二是否可行并解释原因。如方案二不可行,请提出三
种可行的具体修改建议。(例如:票面利率至少提高到多少,方案才
能可行的。修改发行方案时,债券的面值、期限、付息方式均不能改
变,不可赎回期的改变以年为最小单位,赎回价格的确定方式不变。)
参考答案
暂无
答案解析
(1)40×(P/A,
i,20)+1000×(P/F,
i,20)+(23-20)×10×
(P/F,
i,8)=1020
解得:
i=4.015%
该融资计划税前资本成本为=(1+4.015%)^2-1=8.19%
由于,附认股权证债券筹资税前资本成本小于等风险市场利率, 因此,该融资计划对投资人没有吸引力。
40×(P/A,5%,20)+1000×(P/F,5%,20)+(23-20)×X× (P/F,5%,8)=1020
解得:X=72
(2)第五年末纯债券价值=1000×5%×(P/A,7%,5) +1000×(P/F,7%,5)=918.01(元)
第五年末转换价值=1000÷25×20×(1+6%)5=1070.4(元) 底线价值=1070.4(元)
50×(P/A,r,5)+1070.4×(P/F,r,5)=1000 设r=6%,
50×(P/A,6%,5)+1070.4×(P/F,6%,5)=1010.53(元) 设r=7%,
50×(P/A,7%,5)+1070.4×(P/F,7%,5)=968.21(元) 内插法:
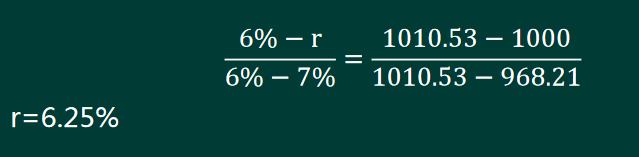
(3)由于税前资本成本小于等风险普通债券市场利率,所以 投资人不接受,不可行。
修改方案1:设票面利率为i
1000×i×(P/A,7%,5)+1070.4×(P/F,7%,5)=1000 i=5.78%
由此可知,票面利率至少应提高到5.78%,方案才可行。 修改方案2:降低转换价格x
50×(P/A,7%,5)+1000/x×20×(1+6%)5×(P/F, 7%,5)=1000
X=24
由此可知,转换价格至少降低到24元,方案才可行。 修改方案3:修改赎回期n
50×(P/A,7%,n)+1000/25×20×(1+6%)n× (P/F,7%,n)=1000
设n=6
50×(P/A,7%,6)+1000/25×20×(1+6%)6× (P/F,7%,6)=994.45
设n=7
50×(P/A,7%,7)+1000/25×20×(1+6%)7× (P/F,7%,7)=1018.51
由于不可赎回期以年为最小单位,因此,不可赎回期至 少7年,方案才可行。
i,8)=1020
解得:
i=4.015%
该融资计划税前资本成本为=(1+4.015%)^2-1=8.19%
由于,附认股权证债券筹资税前资本成本小于等风险市场利率, 因此,该融资计划对投资人没有吸引力。
40×(P/A,5%,20)+1000×(P/F,5%,20)+(23-20)×X× (P/F,5%,8)=1020
解得:X=72
(2)第五年末纯债券价值=1000×5%×(P/A,7%,5) +1000×(P/F,7%,5)=918.01(元)
第五年末转换价值=1000÷25×20×(1+6%)5=1070.4(元) 底线价值=1070.4(元)
50×(P/A,r,5)+1070.4×(P/F,r,5)=1000 设r=6%,
50×(P/A,6%,5)+1070.4×(P/F,6%,5)=1010.53(元) 设r=7%,
50×(P/A,7%,5)+1070.4×(P/F,7%,5)=968.21(元) 内插法:
(3)由于税前资本成本小于等风险普通债券市场利率,所以 投资人不接受,不可行。
修改方案1:设票面利率为i
1000×i×(P/A,7%,5)+1070.4×(P/F,7%,5)=1000 i=5.78%
由此可知,票面利率至少应提高到5.78%,方案才可行。 修改方案2:降低转换价格x
50×(P/A,7%,5)+1000/x×20×(1+6%)5×(P/F, 7%,5)=1000
X=24
由此可知,转换价格至少降低到24元,方案才可行。 修改方案3:修改赎回期n
50×(P/A,7%,n)+1000/25×20×(1+6%)n× (P/F,7%,n)=1000
设n=6
50×(P/A,7%,6)+1000/25×20×(1+6%)6× (P/F,7%,6)=994.45
设n=7
50×(P/A,7%,7)+1000/25×20×(1+6%)7× (P/F,7%,7)=1018.51
由于不可赎回期以年为最小单位,因此,不可赎回期至 少7年,方案才可行。