单选题
期货投资分析
2026-08-31
某个资产组合下一日的在险价值(VaR)是250万元。假设资产组合的收益率分布服从正态分布,以此估计该资产组合4个交易日的VaR,得到()万元。
A.1000
B.750
C.625
D.500
参考答案
D
答案解析
在实际中,大多数资产通常都有每天的报价或者结算价,可以据此来计算每日的VaR,并在基础上扩展到N天的VaR ,可用的扩展公式是: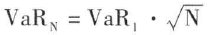 =250×√4=250×2=500。
你可能感兴趣的试题
A.我国现行的居民消费价格指数每十年调整一次,最近一次调整后的权重加大了居住类的权重同时减少了食品权重
B.我国居民消费价格指数构成的八大类别中,食品比重最大,居住类比重其次,但不直接包括商品房销售价格
C.利用居民消费价格指数可以观察和分析消费品价格和服务价格变动对城乡居民实际生活费支出的影响程度
D.居民消费价格指数是对城市居民消费价格指数和农村居民消费价格指数进行综合汇总计算的结果