背景资料:
某企业投资建设的一个工业项目,生产运营期10年,于5年前投产。该项目固定资产投资总额5000万元(不含可抵扣进项税),全部形成固定资产,固定资产使用年限10年,残值率5%,直线法折旧。目前,项目处于正常生产年份。正常生产年份的不含税销售收入为2100万元,不含可抵扣进项税的经营成本为1200万元,可抵扣进项税为72万元。
为了调整产品结构,提升产品市场竞争力,该企业拟对项目进行改建,方案如下:
1.改建工程建设投资1100万元(含可抵扣进项税100万元),由企业自有资金投入,全部形成新增固定资产。新增固定资产使用年限同原固定资产剩余使用年限,残值率、折旧方式和原固定资产相同。
2.改建工程在项目运营期第6年年初开工,用时两个月改建完成,投入使用。
3.改建后,项目产品正常年份的产量规模不变,但原产量中50%的产品升级为新型号,产品单价较原单价提高50%(原产量中另外50%的产品的型号和单价不变)。
4.改建后,正常生产年份的不含可抵扣进项税的年经营成本比改建前提高10%,年可抵扣进项税达到110万元。项目生产所需流动资金保持不变。
5.改建当年项目原产品、新产品的产量均为改建后正常年份产量的80%,相应的年经营成本及其可抵扣进项税亦为正常年份的80%。
6.项目产品适用的增值税税率为13%,增值税附加税率为12%,企业所得税税率为25%。
问题:
1.列式计算改建工程实施后项目的年折旧额。
2.列式计算改建工程实施当年应缴纳的增值税。
3.列式计算改建当年和改建后正常年份的年总成本费用、税前利润、所得税。
4.在答题卡表2-1,完成项目改建前后经济数据表的填写。
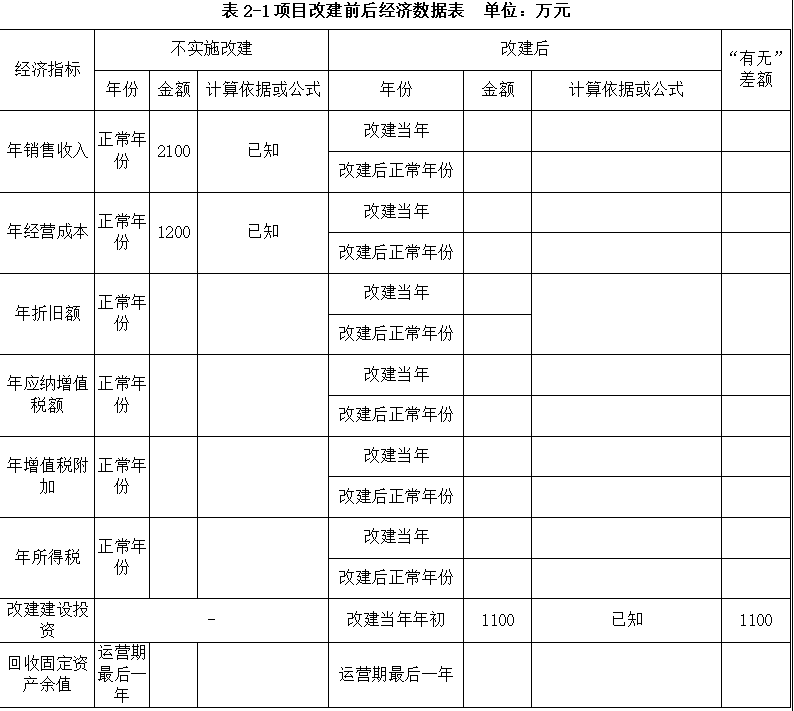
5.遵循“有无对比”原则,列式计算改建工程的净现值(折现至改建工程开工时点,财务基准收益率为12%),判断改建项目的可行性。(改建工程建设投资按改建当年年初一次性投入考虑。改建当年固定资产折旧按整年考虑。相关资金时间价值系数见表2-1,计算结果保留两位小数。)
表2-1资金时间价值系数表
|
系数 |
n |
|||||||||
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
(P/F,12%,n) |
0.8929 |
0.7972 |
0.7118 |
0.6355 |
0.5674 |
0.5066 |
0.4523 |
0.4039 |
0.3606 |
0.3220 |
|
(P/A,12%,n) |
0.8929 |
1.6901 |
2.4018 |
3.0373 |
3.6048 |
4.1114 |
4.5638 |
4.9676 |
5.3282 |
5.6502 |
参考答案
答案解析
改建后项目年折旧额:5000×(1−5%)/10+(1100−100)×(1−5%)/5=665.00(万元)
问题2:
改建当年不含税销售收入:(0.5+0.5×1.5)×2100×80%=2625×80%=2100(万元)
改建当年增值税:2100×0.13-110×80%-100=85(万元)
问题3:
(1)改建当年总成本费用:1200×1.1×80%+665=1721(万元)
改建当年税前利润:2100-1721-85×0.12=368.80(万元)
改建当年所得税:368.80×25%=92.20(万元)
(2)改建后正常年份总成本费用:1200×1.1+665=1985(万元)
改建后正常年份税前利润:2625-1985-(2625×0.13-110)×0.12=612.25(万元)
改建后正常年份所得税:612.25×25%=153.06(万元)
问题4:
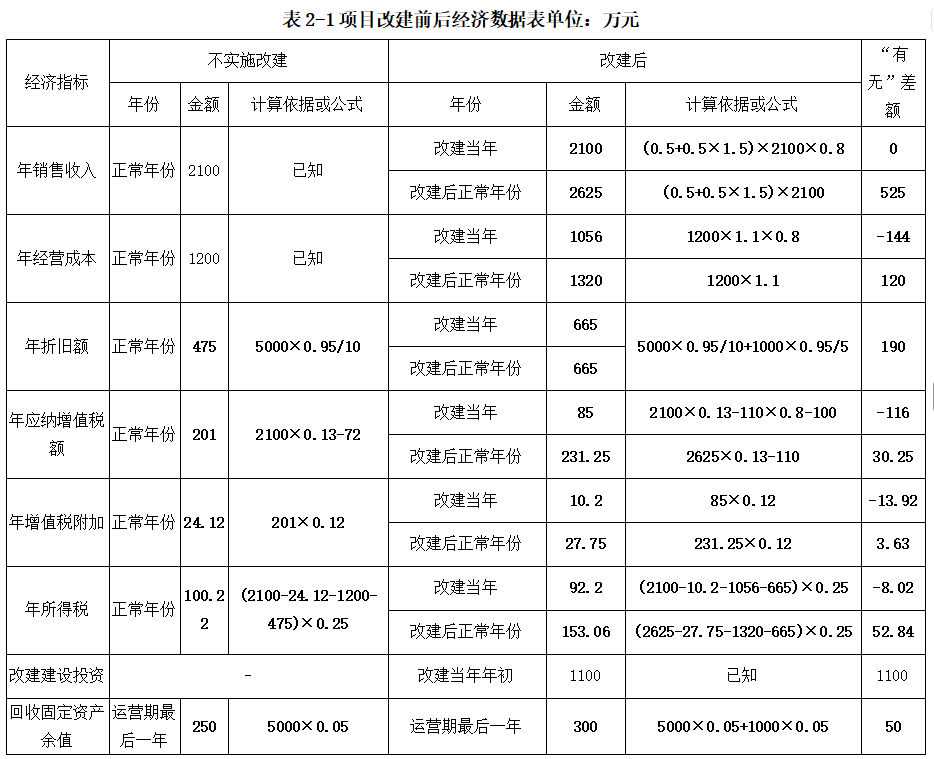
问题5:
遵循“有无对比”原则:
(1)改建项目运营第1年的净现金流量(不含建设投资)为:
(2100-2100)-[(1056-1200)+(85-201)+(10.2-24.12)+(92.2-100.22)]=281.94(万元)
改建项目运营第2年、第3年、第4年各年的净现金流量为:
(2625-2100)-[(1320-1200)+(231.25-201)+(27.75-24.12)+(153.06-100.22)]=318.28(万元)
改建项目运营第5年的净现金流量为:
(2625-2100+50)-[(1320-1200)+(231.25-201)+(27.75-24.12)+(153.06-100.22)]=368.28(万元)
(2)NPV=-1100+281.94×0.8929+318.28×0.7972+318.28×0.7118+318.28×0.6355+368.28×0.5674=43.26(万元)因为NPV>0,改建项目可行。
你可能感兴趣的试题
1.某工程柱下独立基础平面图及基础详图如图5-1、5-2所示。
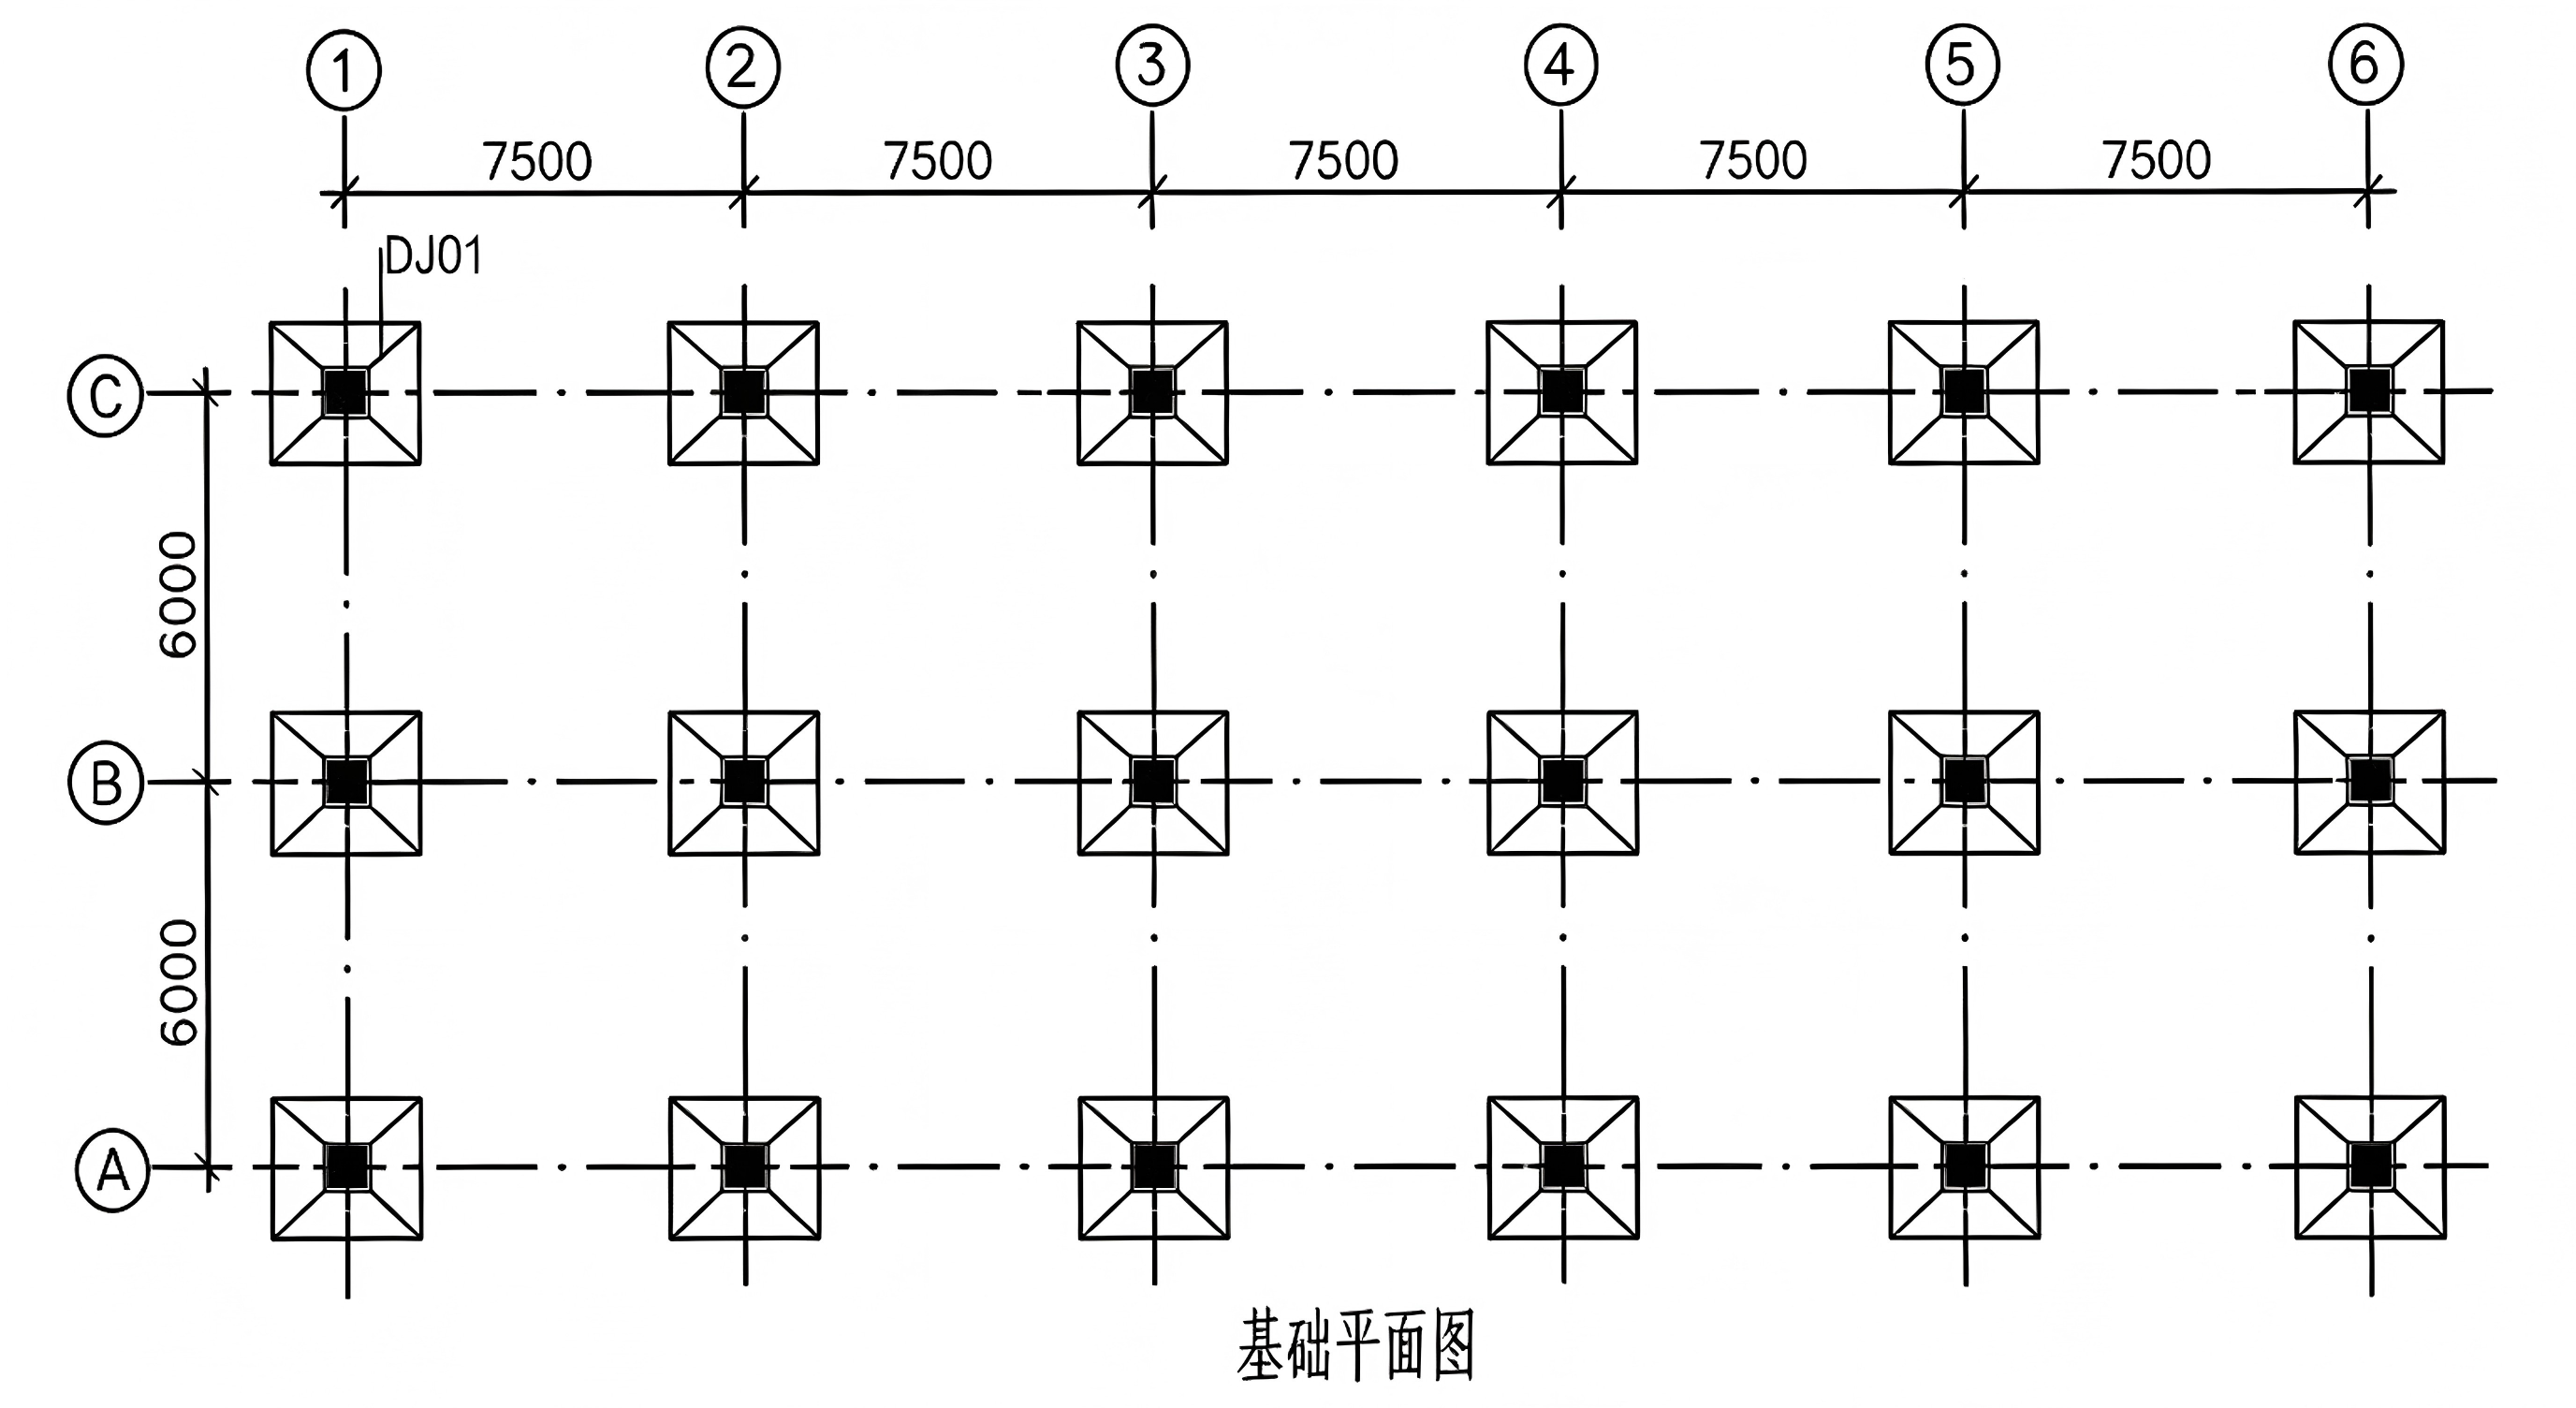
图5-1 基础平面图
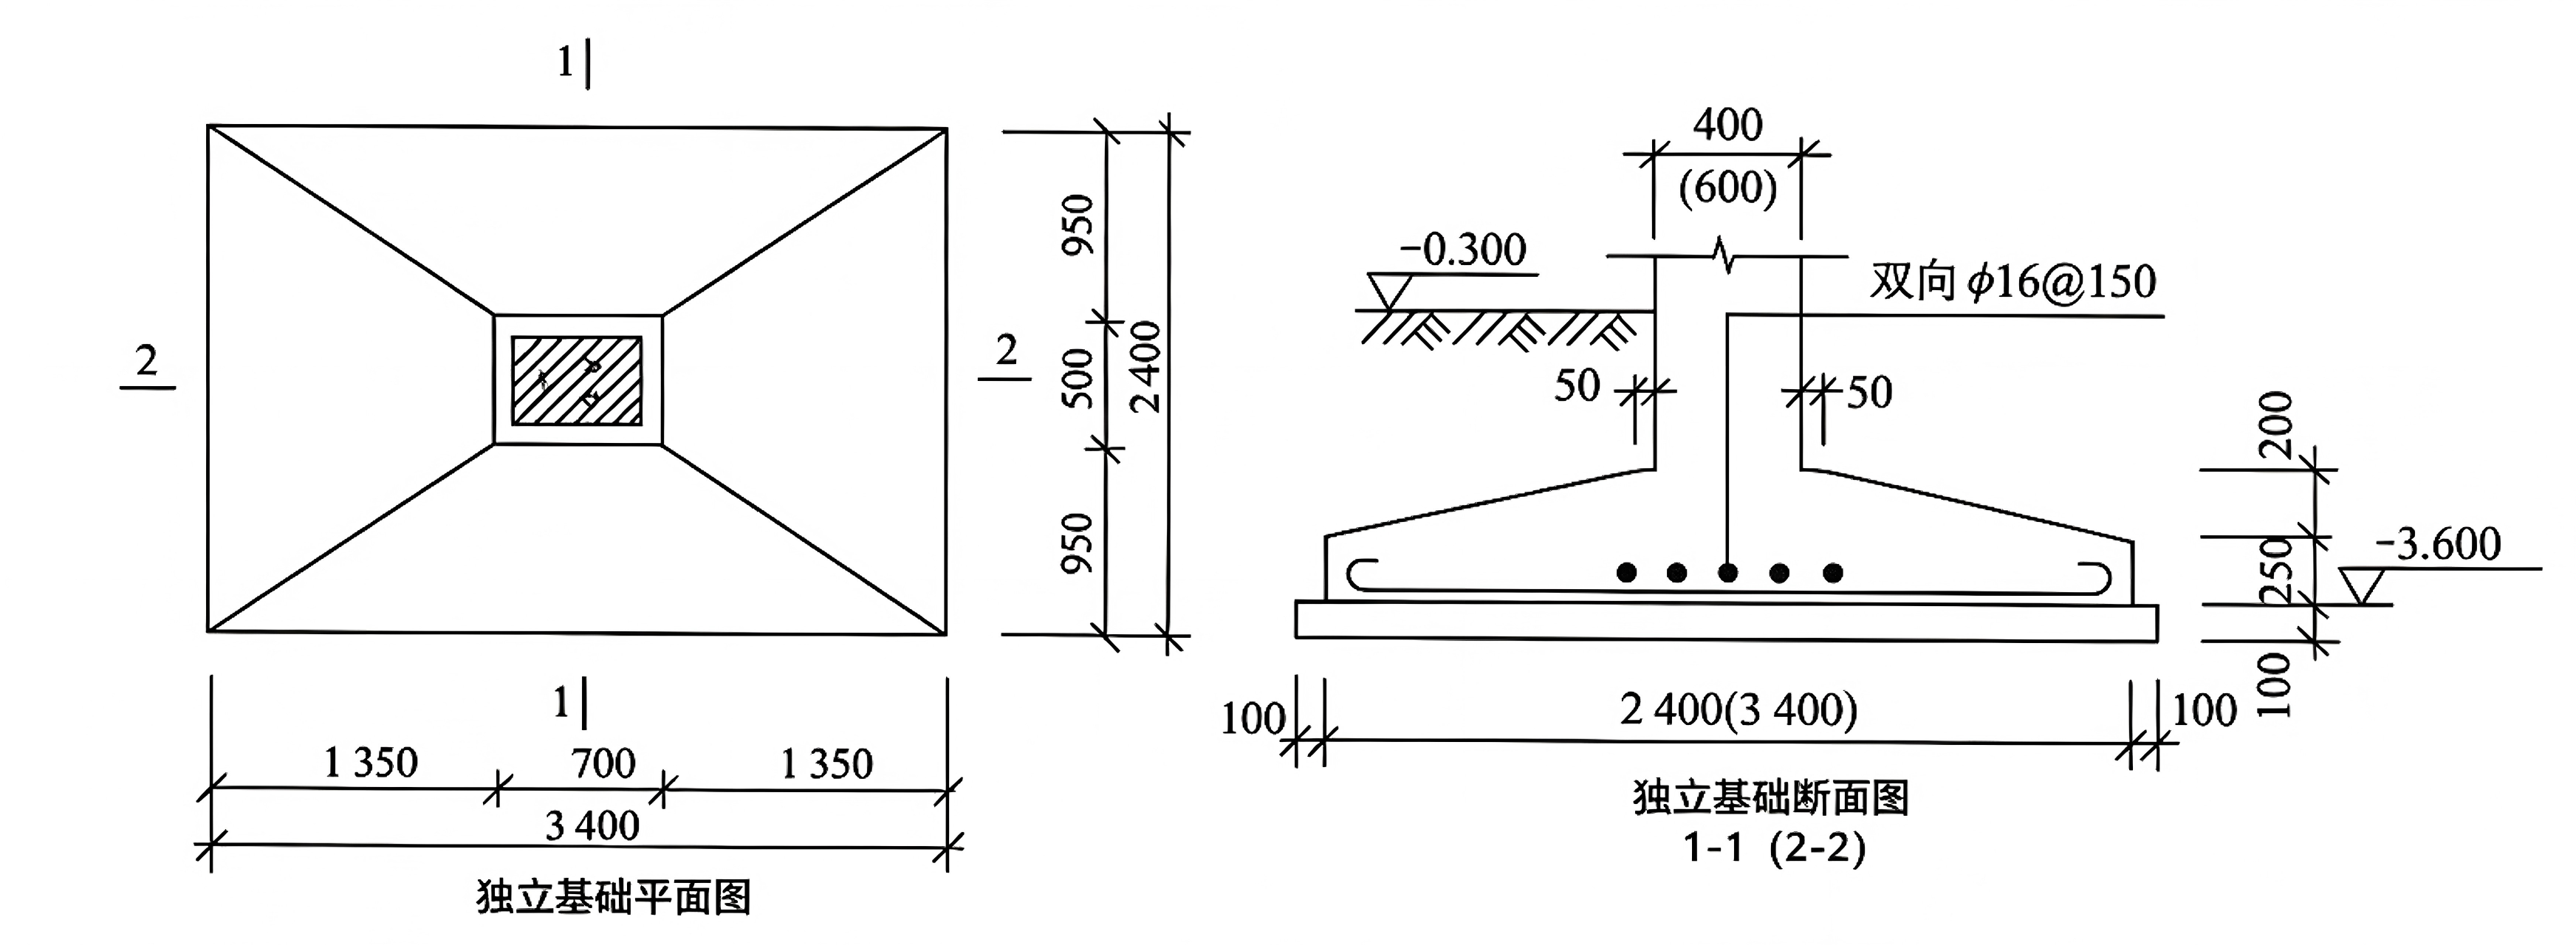
图5-2 独立基础详图
2.设计说明:
(1)本工程基础形式为柱下锥形独立基础DJ01,共18个,均居轴线中布置。
(2)基础和独立柱考虑采用预拌混凝土,强度等级均为C30。
(3)基础下设100mm厚C15混凝土垫层,每边出基础边100mm。
(4)地基土壤类别为三类土,室外地坪标高-0.3m,挖独立基坑土方,垫层每边增加的工作面宽度按300mm考虑;基础原土回填夯填,土方挖、填均按天然密实土计算
3.相关基础数据如下表5-1和表5-2。
表5-1 房屋建筑与装饰工程消耗量定额(节选) 单位:10m³
|
定额编号 |
1-2 |
1-63 |
1-64 |
|
|
项目 |
单位 |
人工挖土方 |
机动翻斗车运土方,运距≤100m |
机动翻斗车运土方,每增距100m |
|
普工 |
工日 |
0.30 |
0.10 |
0.01 |
|
翻斗车 |
台班 |
|
0.69 |
0.06 |
表5-2 工程造价信息价格及市场资源价格表 单位:元
|
序号 |
资源名称 |
单位 |
除税单价 |
|
1 |
普工 |
工日 |
60.00 |
|
2 |
翻斗车 |
台班 |
161.22 |
【问题】
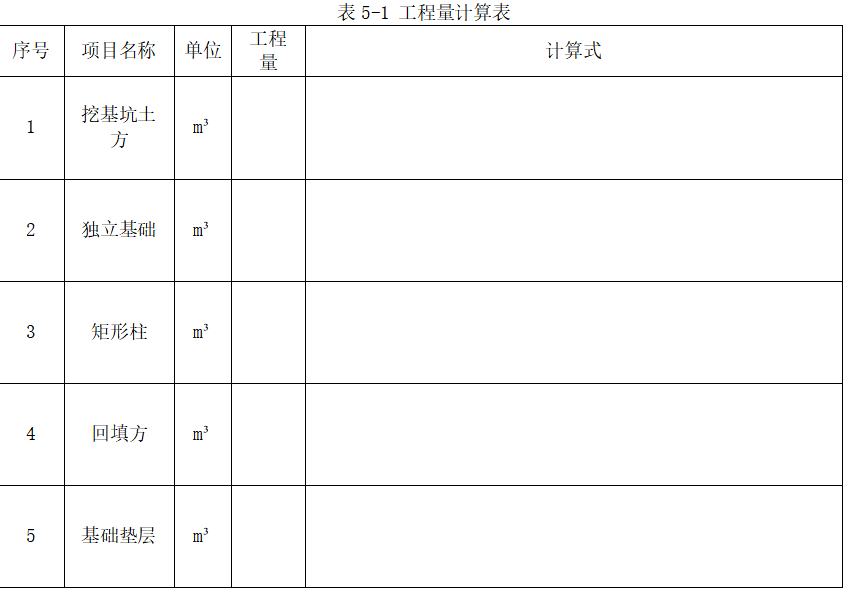
1.根据图示内容和《建设工程工程量清单计价标准》GB/T50500-2024、《房屋建筑与装饰工程工程量计算标准》GB/T50854-2024的规定,计算±0.00以下的分部分项工程量,并将计算过程及结果填入答题卡表5-1“工程量计算表”。(挖基坑土方的清单编码为010102001)
(四棱台体积计算公式为V=16ha1b1+a1+a2b1+b2+a2b2
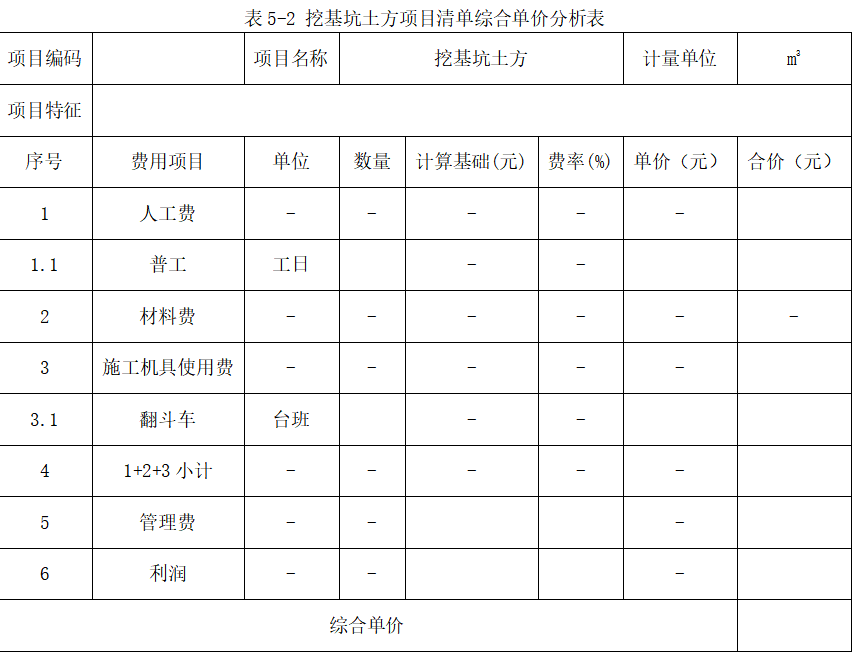
2.某承包商已中标该工程,根据设计图纸要求编制了施工组织设计,确定柱基础为人工放坡开挖,垫层每边增加的工作面按300mm考虑,自坑底开始放坡,放坡系数0.33;挖出的土方全部用机动翻斗车运至指定地点堆放,场内运距300m,工程所在省《房屋建筑与装饰工程消耗量定额》中部分定额人材机的消耗量见表5-1所示,该省行政主管部门发布的工程造价信息上的相关价格和部分市场资源价格见表5-2所示。假定管理费按人机之和计取,费率为12%;利润按人机之和计取,费率为7%,各费用项目均不包括增值税可抵扣进项税额。计算承包商独立基础土方的综合单价,并填入答题卡表5-2“挖基坑土方项目清单综合单价分析表”。
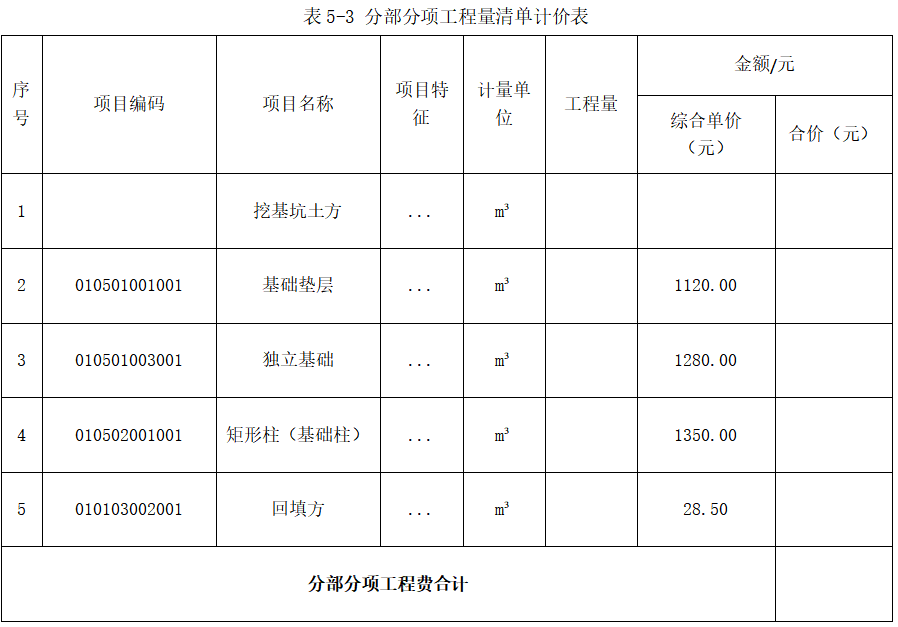
3.根据问题1和问题2的计算结果及相关条件,在答题卡表5-3中,编制柱下独立基础工程分部分项工程清单计价表。
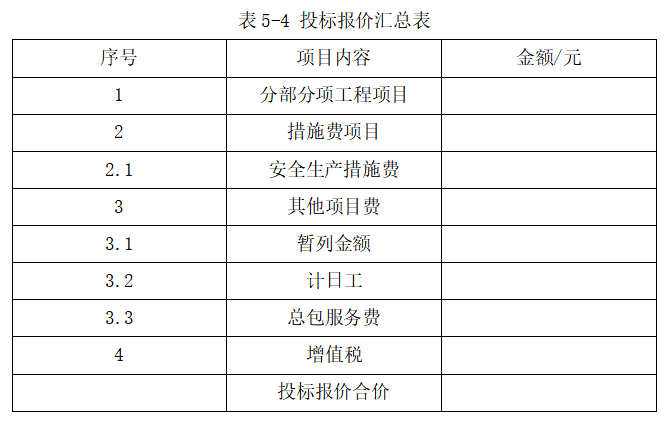
4.根据问题3的计算结果及相关条件,列式计算各项措施费项目费用并在答题卡表5-4中,编制该工程的投标价清单汇总表。(注:经计算该项目大型机械进出场及安拆费为5000.00元,夜间施工费、临时设施费、文明施工费等3项措施费按分部分项工程费用的10%计取,安全措施费为不含安全生产措施费的税前工程造价的3%计取,暂列金额为3万元,甲供材料为5万元,总包服务费费率为5%,计日工为20个工日,综合单价为200元/工日,增值税税率为9%)
(除综合单价分析表中“数量”保留三位小数外,其余计算结果均保留两位小数)