简答题
案例分析
2025-10-29
(2018年)
某企业拟新建一工业产品生产线,采用同等生产规模的标准化设计资料,项目可行性研究相关基础数据如下:
1.按现行价格计算的该项目生产线设备购置费为720万元,当地已建同类同等生产规模生产线项目的建筑工程费用、生产线设备安装工程费用、其他辅助设备购置及安装费用占生产线设备购置费的比重分别为70%、20%、15%。根据市场调查,现行生产线设备购置费较已建项目有10%的下降,建筑工程费用、生产线设备安装工程费用较已建项目有20%的上涨,其他辅助设备购置及安装费用无变化。拟建项目的其他相关费用为500万元(含预备费)。
2.项目建设期1年,运营期10年,建设投资(不含可抵扣进项税)全部形成固定资产。固定资产使用年限为10年,残值率为5%,采用直线法计算折旧。
3.项目投产当年需要投入运营期流动资金200万元。
4.项目运营期达产年份不含税销售收入为1200万元,适用的增值税税率为16%,增值税附加按增值税的10%计取。项目达产年份的经营成本为760万元(含进项税60万元)。
5.运营期第1年达到产能的80%,销售收入、经营成本(含进项税)均按达产年份的80%计。第2年及以后年份为达产年份。
6.企业适用的所得税税率为25%,行业平均投资收益率为8%。
问题:
1.列式计算拟建项目的建设投资。
2.若该项目的建设投资为2200万元(包含可抵扣进项税200万元),建设投资在建设期均衡投入。
(1)列式计算运营期第1年、第2年的应纳增值税额。
(2)列式计算运营期第1年、第2年的调整所得税。
(3)编制项目投资现金流量表(第1~4年)。
(4)假定计算期第4年(运营期第3年)为正常生产年份,计算项目的总投资收益率,并判断项目的可行性。
(计算结果保留两位小数)
参考答案
暂无
答案解析
1.拟建项目设备购置费为720.00(万元),已建类似项目设备购置费=720.00/(1-10%)=800.00(万元)
已建类似项目建筑工程费用=800.00×70%=560.00(万元)
已建类似项目设备安装工程费用=800.00×20%=160.00(万元)
已建类似项目其他辅助设备购置及安装费用=800.00×15%=120.00(万元)
拟建项目的建筑工程费及设备安装工程费=(560.00+160.00)×(1+20%)=864.00(万元)
拟建项目的建设投资=720.00+864.00+120.00+500.00=2204.00(万元)
或:720.00+720.00/(1-10%)×[(70%+20%)×(1+20%)+15%]+500.00=2204.00(万元)
2.(1)运营期第1年应纳增值税额=1200×16%×80%-60×80%-200=-94.40(万元)
运营期第2年应纳增值税额=1200×16%-60-94.40=37.60(万元)
(2)折旧费=(2200-200)×(1-5%)/10=190.00(万元)
运营期第1年调整所得税=[1200×80%-(760-60)×80%-0-190]×25%=52.50(万元)
运营期第2年调整所得税=[1200-(760-60)-37.60×10%-190]×25%=76.56(万元)
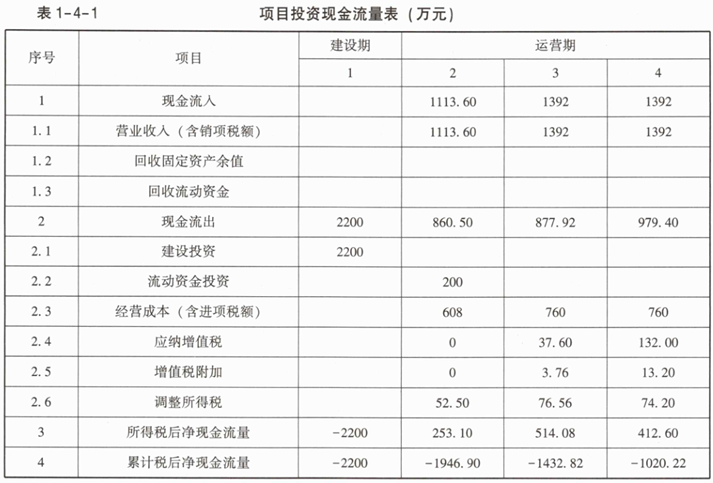
(3)项目投资现金流量表见表1-4-1。
(4)运营期第3年应纳增值税=1200×16%-60=132.00(万元)
运营期第3年调整所得税=[1200-(760-60)-(1200×16%-60)×10%-190]×25%=74.20(万元)
运营期第3年息税前利润=1200-(760-60)-13.20-190=296.80(万元)
总投资收益率=296.80/(2200+200)=12.37%
总投资收益率为12.37%,大于行业平均投资收益率8%,所以项目可行。
已建类似项目建筑工程费用=800.00×70%=560.00(万元)
已建类似项目设备安装工程费用=800.00×20%=160.00(万元)
已建类似项目其他辅助设备购置及安装费用=800.00×15%=120.00(万元)
拟建项目的建筑工程费及设备安装工程费=(560.00+160.00)×(1+20%)=864.00(万元)
拟建项目的建设投资=720.00+864.00+120.00+500.00=2204.00(万元)
或:720.00+720.00/(1-10%)×[(70%+20%)×(1+20%)+15%]+500.00=2204.00(万元)
2.(1)运营期第1年应纳增值税额=1200×16%×80%-60×80%-200=-94.40(万元)
运营期第2年应纳增值税额=1200×16%-60-94.40=37.60(万元)
(2)折旧费=(2200-200)×(1-5%)/10=190.00(万元)
运营期第1年调整所得税=[1200×80%-(760-60)×80%-0-190]×25%=52.50(万元)
运营期第2年调整所得税=[1200-(760-60)-37.60×10%-190]×25%=76.56(万元)
(3)项目投资现金流量表见表1-4-1。
(4)运营期第3年应纳增值税=1200×16%-60=132.00(万元)
运营期第3年调整所得税=[1200-(760-60)-(1200×16%-60)×10%-190]×25%=74.20(万元)
运营期第3年息税前利润=1200-(760-60)-13.20-190=296.80(万元)
总投资收益率=296.80/(2200+200)=12.37%
总投资收益率为12.37%,大于行业平均投资收益率8%,所以项目可行。