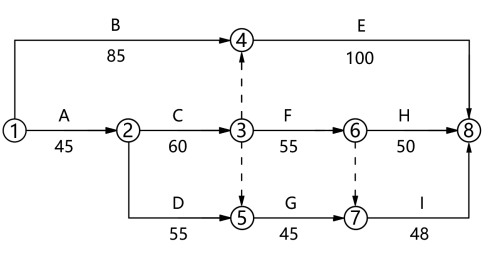
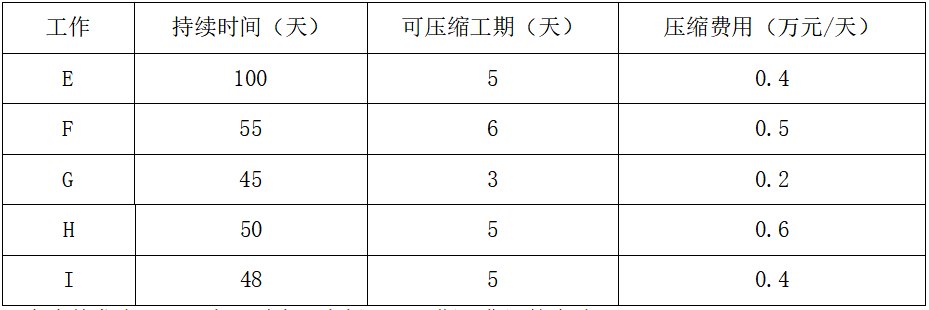
根据背景资料2,招标文件的下列规定不妥当的是( )。
参考答案
答案解析
A选项妥当:招标人有权在招标文件中规定不接受联合体投标。
B选项妥当:投标有效期70天、自投标截止日起算,符合规定。
C选项不妥当:投标人在投标截止时间前均可修改投标文件,法律未规定"提前10日"的限制,该要求不合理。
D选项不妥当:资格预审应由资格审查委员会负责,不是评标委员会;二者是不同阶段的不同主体。
E选项不妥当:招标人不得规定最低投标限价。"报价不得低于最高限价的80%"实质上设定了最低限价,违反法规。
你可能感兴趣的试题
某企业投资建设一个生产市场急需产品的工业项目。该项目建设期1年,运营期6年。项目投产第一年可获得当地政府扶持该产品生产的补贴收入100万元。
项目建设的其他基本数据如下:
1.项目建设投资估算1000万元,预计全部形成固定资产(包含可抵扣固定资产进项税额80万元),固定资产使用年限10年,按直线法折旧,期末净残值率4%,固定资产余值在项目运营期末收回;
2.投产当年需要投入运营期流动资金200万元;
3.该项目的初步融资方案为:贷款400万元用于建设投资,贷款年利率为10%(按年计息),还款方式为运营期前3年等额还本付息。贷款100万元用于流动资金,贷款年利率为4%(按年计息),在运营期末偿还。剩余建设投资及流动资金来源于项目资本金。建设投资自有资金和贷款在建设期内均衡投入。
4.正常年份年营业收入为678万元(其中销项税额为78万元),经营成本为350万元(其中进项税额为25万元);增值税附加按应纳增值税的10%计算,所得税税率为25%。
投产第一年仅达到设计生产能力的80%,预计这一年的营业收入及其所含销项税额、经营成本及其所含进项税额均为正常年份的80%,以后各年均达到设计生产能力。
5.运营第4年,需要花费50万元(无可抵扣进项税额)更新新型自动控制设备配件,维持以后的正常运营,该维持运营投资按当期费用计入年度总成本。
问题:
1.计算项目的建设期贷款利息、固定资产折旧额、固定资产余值。
2.列式计算项目运营期第1年偿还的贷款本金、贷款利息和运营期第1年、第4年、第6年的所得税,并完成拟建项目资本金现金流量表。
3.假设当折现率为15%时,项目财务净现值为38.8万元;当折现率为17%,项目财务净现值为-9.24万元。计算项目的资本金财务内部收益率。
(以万元为单位,计算过程和结果数据有小数的,保留2位小数)
表2-1 投资现金流量表
|
序号 |
项目 |
建设期 |
运营期 |
||||
|
1 |
2 |
3-4 |
5 |
6 |
7 |
||
|
1 |
现金流入 |
|
|
— |
|
— |
|
|
1.1 |
营业收入(不含销项税额) |
|
|
— |
|
— |
|
|
1.2 |
销项税额 |
|
|
— |
|
— |
|
|
1.3 |
补贴收入 |
|
|
— |
|
— |
|
|
1.4 |
回收固定资产余值 |
|
|
— |
|
— |
|
|
1.5 |
回收流动资金 |
|
|
— |
|
— |
|
|
2 |
现金流出 |
|
|
— |
|
— |
|
|
2.1 |
项目资本金 |
|
|
— |
|
— |
|
|
2.2 |
偿还贷款本金 |
|
|
— |
|
— |
|
|
2.3 |
偿还贷款利息 |
|
|
— |
|
— |
|
|
2.4 |
流动资金投资 |
|
|
— |
|
— |
|
|
2.5 |
经营成本 |
|
|
— |
|
— |
|
|
2.6 |
进项税额 |
|
|
— |
|
— |
|
|
2.7 |
应纳增值税 |
|
|
— |
|
— |
|
|
2.8 |
增值税附加 |
|
|
— |
|
— |
|
|
2.9 |
维持运营投资 |
|
|
— |
|
— |
|
|
2.10 |
所得税 |
|
|
— |
|
— |
|
|
3 |
所得税后净现金流量 |
|
|
— |
|
— |
|