单选题
会计
2025-05-13
甲公司持有乙公司80%的股权,能够控制乙公司,甲公司适用的所得税税率为25%,乙公司适用的所得税税率为15%。2×24年,甲公司将一批商品出售给乙公司,销售价格为100万元,商品的成本为80万元,货款已结清。截至2×24年12月31日,乙公司已出售上述商品的70%,售价为80万元。乙公司结存商品的可变现净值为26万元,乙公司在其个别报表中计提存货跌价准备4万元。不考虑其他因素,甲公司编制2×24年度合并财务报表的抵销或调整分录中,正确的是()。
A.甲公司应抵销少数股东权益金额为1.2万元
B.甲公司应抵销“存货”项目的金额为6万元
C.甲公司应抵销“资产减值损失”项目的金额为4万元
D.甲公司应抵销“递延所得税资产”项目的金额为0.9万元
参考答案
C
答案解析
本题为顺流交易,无须考虑对少数股东权益的抵销,选项A不当选;甲公司应编制的抵销分录如下:
(1)抵销未实现内部交易损益,金额=内部毛利×内部留存比例=(100-80)×(1-70%)=6(万元),应编制的抵销分录为:
借:营业收入100
贷:存货6
营业成本94
(2)合并报表中,该批存货的可变现净值为26万元,成本=80×30%=24(万元),该批存货未发生减值,合并工作底稿中需将个报中已确认的减值金额转回,应编制的抵销分录为:
借:存货4
贷:资产减值损失4
综上,甲公司应抵销的“存货”项目金额为2万元,应抵销的“资产减值损失”项目金额为4万元,选项B不当选,选项C当选;
(3)当内部交易双方适用税率不同时,合并报表中递延所得税的计算应按照资产最终持有方的适用税率确定。
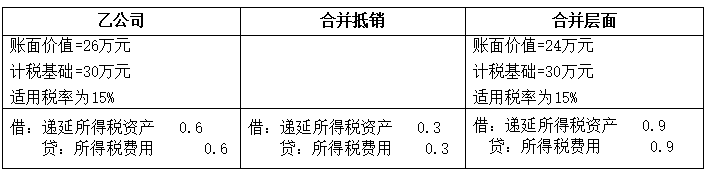
结合表格可知,合并报表中应抵销的递延所得税资产金额为0.3万元,选项D不当选。
(1)抵销未实现内部交易损益,金额=内部毛利×内部留存比例=(100-80)×(1-70%)=6(万元),应编制的抵销分录为:
借:营业收入100
贷:存货6
营业成本94
(2)合并报表中,该批存货的可变现净值为26万元,成本=80×30%=24(万元),该批存货未发生减值,合并工作底稿中需将个报中已确认的减值金额转回,应编制的抵销分录为:
借:存货4
贷:资产减值损失4
综上,甲公司应抵销的“存货”项目金额为2万元,应抵销的“资产减值损失”项目金额为4万元,选项B不当选,选项C当选;
(3)当内部交易双方适用税率不同时,合并报表中递延所得税的计算应按照资产最终持有方的适用税率确定。
结合表格可知,合并报表中应抵销的递延所得税资产金额为0.3万元,选项D不当选。
你可能感兴趣的试题
A.2.26元/股
B.2.05元/股
C.2.12元/股
D.2.33元/股
A.某分部的分部资产占所有分部资产合计额的10%或以上的,应确定为报告分部
B.企业管理层认为披露该经营分部信息对会计信息使用者有用的,可以将其确定为报告分部
C.报告分部的数量通常不应超过10个
D.在确定报告分部时,除应当遵循相应的确定标准以外,还应当考虑不同会计期间分部信息的可比性和一致性
A.在个别财务报表中,当期所得税资产与当期所得税负债及递延所得税资产与递延所得税负债可以以净额列示
B.企业购入的以公允价值计量且其变动计入其他综合收益的一年内到期的债权投资,应在其他“债权投资”项目中填列
C.企业作为承租人支付的租赁付款额应作为筹资活动产生的现金流量
D.企业初始确认的摊销期限不超过一年或一个正常营业周期的“合同履约成本”科目扣除相关备抵科目后的余额,应在“存货”项目中填列