全部题库 / 案例分析 / 试题详情
简答题 案例分析
2026-10-19

某企业拟投资新建一项目,生产一种市场需求较大的产品。项目的相关基础数据:
1.建设投资估算为3000万元(不含可抵扣进项税190万元),建设期1年,运营期10年。建设投资全部形成固定资产,固定资产使用年限10年,残值率5%、该直线法折旧。
2.流动资金估算为310万元,全部由企业自有资金在运营期第一年初投入,运营期末全部回收。
3.企业可用于该项目建设投资和流动资金投资的自有资金总额为1600万元,不足部分通过贷款投入。
4.建设投资贷款的年利率为5%(按年计息),可选还款方式为运营期前4年等额本息或运营期前4年等额本金、利息照付。除了可用于该项目的自有资金和建设投资贷款外,项目运营期无其他资金来源。设投资的自有资金和贷款在建设期内均衡投入。
5.项目设计产能为10000件/年,运营期第1年的产能为设计产能的80%。预计产品不含税售价为1150元/件,单位产品的经营成本为520元/件(不含进项税),单位产品的平均进项税为40元/件,不考虑运营期第一年未达设计产能对单位产品经营成本和进项税的影响。
6.项目产品适用的增值税税率为13%,增值税附加综合税率为12%,企业所得税税率为25%。企业投资人要求项目正常年份资本金净利润率不低于10%。
问题:
1.列式计算项目的建设期贷款金额、建设期贷款利息和年固定资产折旧额。
2.以不含税价格列式计算项目运营期第|年的总成本费用、所得税和税后利润。
3.若采用等额本息还款方式,从编制项目财务计划现金流量表的角度,列式计其项目运营期第1年的资金盈余(假设当年不计提股利,无应付利润)
4.通过计算说明,企业应该选择哪种贷款偿还方式?
5.列式计算运营期贷款偿还完后的正常年份的资本金净利润率,判断项目是否达到投资人要求。
(注:计算过程和结果均以万元为单位并保留两位小数。)

参考答案

暂无

答案解析

问题1:
建设期贷款金额=3000+190-(1600-310)=1900.00万元
建设期贷款利息=1900/2×5%=47.50万元
年固定资产折旧额=(3000+47.5)×(1-5%)÷10=289.51万元
问题2:
运营期第1年
利息=(1900+47.5)×5%=97.38万元
营业收入(不含税)=10000×80%×1150/10000=920.00万元
经营成本(不含税)=10000×80%×520/10000=416.00万元
进项税=10000×80%×40/10000=32.00万元
总成本费用(不含进项税)=416+289.51+97.38=802.89万元
应纳增值税=920×13%-32-190=-102.40万元≤0
应纳增值税为0万元,增值税附加为0万元。
利润总额=920-802.89=117.11万元
所得税=117.11×25%=29.28万元
税后利润=117.11-29.28=87.83万元
问题3:
运营期前4年等额本息偿还:本息和=(1900+47.5)×(A/P,5%,4)=549.22万元
第1年偿还本金=549.22-97.38=451.84万元
运营期第1年盈余资金=87.83+289.51-451.84+920×13%-32-0=13.10万元
问题4:
等额本金、利息照付还款方式:
运营期前4年还本金额=(1900+47.5)/4=486.88万元
盈余资金=87.83+289.51-486.88+920×13%-32-0=-21.94万元<0,财务上不可行。
且题目背景资料明确了“除了可用于该项目的自有资金和建设投资贷款外,项目运营期无其他资金来源。”,故运营期没有借款。此方式不可取。
采用等额本息偿还方式下,运营期第1年累计盈余资金=0+13.1=13.1万元>0,财务上可行,故选择采用等额本息贷款还款方式。
问题5:
贷款偿还完成后的正常年份:
应纳增值税=(10000×1150×13%-10000×40)/10000=109.50万元
增值税附加=109.50×12%=13.14万元
利润总额=10000×1150/10000-(10000×520/10000+289.51)-13.14 =327.35万元
净利润=327.35×(1-25%)=245.51万元
资本金净利润率=245.51/1600×100%=15.34%>10%
达到了投资人要求。

你可能感兴趣的试题
1 某国有资金投资项目,发包人依据采用工程量清单方式招标,签订单价合同,合同工期170天。合同约定管理费为人材机费之和的15%,利润为人材机费和管理费之和的6%,安全生产措施费按不含安全生产措施费的税前工程造价的3%计取,增值税税率为9%。人工日工资单价为200元/工日,人工窝工和施工机械闲置补偿按相应人工日工资单价和机械台班单价的60%计取,且只计取管理费,不计取利润。实际完成工程量超出合同清单工程量15%的部分,相应合同清单综合单价应进行调整,调整系数为0.9。
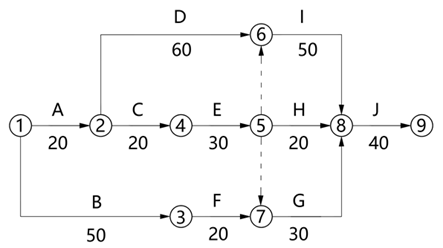
合同签订后,承包人依据合同清单和施工组织安排编制了施工进度计划,如下图所示:
 
工程实施过程中发生如下事件:
事件1:根据施工工艺要求,B、E工作需使用同一台施工机械(台班单价1000元/台班,每天工作一台班)顺序施工。为此,承包人调整了施工进度计划
事件2:项目施工时发现地下埋藏文物,相关部门处置文物使B工作停工10日。并造成承包人机械闲置和人员窝工60个工日;根据发包人要求,配合处置文物用工10个工日,发生材料费2000元,增加降水施费8000元。
事件3:D工作的地基回填完成后,承包人未通知监理人检查验收就浇筑土垫层。监理人得知后,要求承包人剥露检查,经查,该地基回填质量合格,承包人以地基回填质量检查验收合格为由,提出索赔:配合检查人工费4800元、施工机具使用费1200元、剥露部位修复费8800元。剥露检查使D工作延长10天。
事件4:E工作开始前,承包人提出工程量清单存在缺陷。经发包人审核:①确认该分项E01清单项目实际工程量比合同清单多30%的工程量,E01合同清单分项工程费为45万元:②确认该分项E02清单项目(C35混凝土构件)漏项,E02清单项目工程量为35m³,但合同清单无相同项目特征的综合单价。类似项目特征C30混凝士构件的综合单价为620元/m³,C35混凝土材料单价为480元/m³,C30混凝土材料单价为470元/m³,混凝土材料消耗量系数为1.02。经发承包双方协商,同意参照C30混凝土构件的综合单价对差异部分调整换算,作为新的综合单价结算。因工程量增加,E工作需延长10天。
事件5:考虑到上述1~4项事件对工期的影响,在E工作开始前,发包人要求承包人赶工,并承诺工期每提前1天,奖励1万元(含增值税)。承包人对施工进度计划进行了优化调整,将顺序施工的E、I、J工作调整为分2个施工段流水作业,每项工作在各个施工段的流水节拍为:E:20天、20天,I:20天、30天,J:20天、20天。以上事件发生后,承包人均在合同约定期限内向发包人提交了工程索赔意向通知和索赔报告。
除特殊说明外,上述费用均不含增值税。
问题:
1.针对事件1,承包人调整施工进度计划是否影响合同工期?请列出调整后的关键线路。(用工作名称表示)
2.针对事件2,承包人可获得的工期延期为多少天?说明理由。费用索赔为多少元?
3.针对事件3,承包人可获得的工期延期为多少天?说明理由。费用索赔为多少元?
4.针对事件4,E01清单项目调整后的合同价款为多少元?E02清单项目的综合单价是多少元/㎡?E02清单项目的合同价款为多少元?承包人是否可以索赔工期?说明理由。
5.针对事件5,在不考虑其他工作影响的情况下,按调整后的分段流水作业方案组织E、I、J工作施工的工期为多少天?在实际施工中,从E工作开始到J工作完成的持续时间是多少天?批准工期索赔后的合同工期为多少天?组织流水施工赶工后项目实际工期为多少天?承包人可获得的工期提前奖励金额为多少元?
(计算结果保留两位小数)
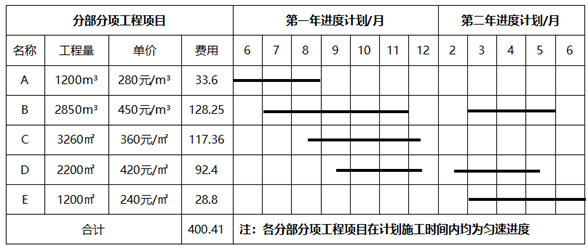
2 某公共服务类新基建工程项目发承包双方签订了施工合同。该项目施工期(跨度)为第一年6月1日~第二年6月30日,期间冬期(第一年12月16日~第二年2月14日)停工两个月。合同约定的工程内容包括:分部分项工程项目(5项)造价数据和进度计划见表4.1。安全生产措施费12万元(第一年8万元,第二年4万元,竣工结算时根据不含安全生产措施费本身的税前工程造价变化额的3%调整),其他措施项目费30万元(该费用不予调整)。暂列金额25万元。管理费和利润为不含税人工费、材料费、施工机具使用费之和的16%,增值税税率为9%。合同约定:材料价格变化幅度在±5%以内时,合同价不予调整,超过5%以外的部分,合同价予以调整。
 
合同约定的工程款支付条款如下:
1.第一年开工和第二年复工日期10日前,发包人按当年分部分项工程项目签约合同价的25%提前支付给承包人作为工程预付款,在施工期间第一年9~11月和第二年3~5月工款中平均扣回。第一年开工和第二年复工后10日内,将当年安全生产措施费工程款提前支付给承包人。
2.分部分项工程项目工程款按每月实际完成工程量逐月支付。
3.其他措施项目工程款按签约合同价,在第一年8-12月和第二年3-5月分8次平均支付
4.其他项目工程款在发生当月确认并支付。
5.施工期间发包人按承包人每次应得工程款的80%支付
6.第一年年期停工后14日内,进行年度结算,结算款支付至承包人年度工程项目工程款的95%。
7.竣工验收通过并收到承包人递交的工程质量保函(额度为工程结算总造价的3%)后30日内,一次性结清支付竣工结算款。
其他约定均与《建设工程工程量清单计价标准》规定一致。
该工程项目如期开工,施工期间发生了经相关各方确认的下列事项:
1.因施工准备不充分,开工当月施工工效降低50%,以后各月达到计划工效。
2.分部分项工程项目D的某种主材D1为一种新型材料,总需用量2255㎡,承包人投标报价为100元/㎡。第一年施工时该种材料市场供应相对紧缺,采购进场价为120元/㎡,第二年施工时该种材料市场供应相对充足,采购进场价为98元/㎡。
3.发包人于第一年11月委托承包人搭建一项临时便民设施,发生人工费5万元、材料费8万元、机械费2万元。第二年6月拆除该设施,发生人工和机械费1万元。
4.第二年4月发生工程索赔费用4.6万元。
其他工程内容和施工时间均与合同约定相符。
问题:
1.该工程签约合同价为多少万元?第一年计划完成分部分项工程项目费用和提前支付的工程预付款、安全生产措施费工程款分别为多少万元?
2.分部分项工程项目D增加工程费用和搭建临时便民设施工程费用分别为多少万元?
3.第一年9月,承包人完成的分部分项工程项目费用为多少万元?该月应支付承包人的工程款为多少万元?从开工至该月末分部分项工程项目投资偏差为多少万元?
4.第一年完成工程结算款为多少万元(注:其他措施项目费工程款按合同支付约定计算)?该年度结算时应扣留、应支付结算款分别为多少万元?
5.第二年完成工程结算款为多少万元(注:同问题4)?该工程安全生产措施费调整额为多少万元?如果开工前和施工期间发包人均按合同约定支付了各项工程款,则竣工结算时应一次性结清支付竣工结算款为多少万元?
(注:计算过程和结果均保留三位小数。)
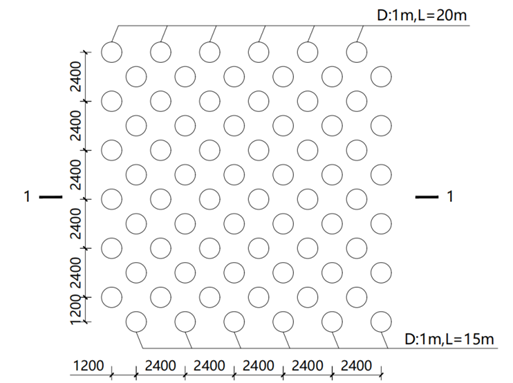
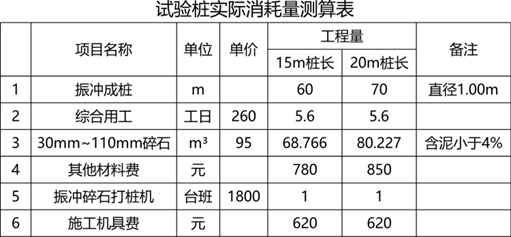
3 某软土地基处理工程项目,地基处理面积为 80000.00㎡ ,采用振冲碎石桩(全长碎石护壁造孔及间断填料振冲成桩)施工技术。图示内容为一排6根共12排,图示内容为1个单元,一个单元72根桩,桩长20米和15米隔一布一(桩长进去垫层500mm),共386个单元,单元桩点位布置及技术参数如图5.1和图5.2所示。因采用新施工技术及工程量规模超常,建设方采用现场按规范要求进行振冲碎石试验桩实测相关基础数据编制该项目最高投标限价。现场收集整理的试验桩单台打桩机标准工作日(8小时)完成的工程量,人工、材料、施工机具使用消耗量及相关价格信息见表5.1。请根据《建设工程工程量清单计价标准》(GB/T 50500-2024)和《房屋建筑与装饰工程工程量计算标准》(GB/T 50854-2024),以及相关给定条件,作答下列问题。
表5.1 试验桩单台打桩机工作日(8小时)完成工程量、人材机消耗量及价格信息表
15m和20m振动碎石桩每立方米的人材机消耗量。(碎石桩充盈系数1.45)
 
 
5.1单元桩点位布置图
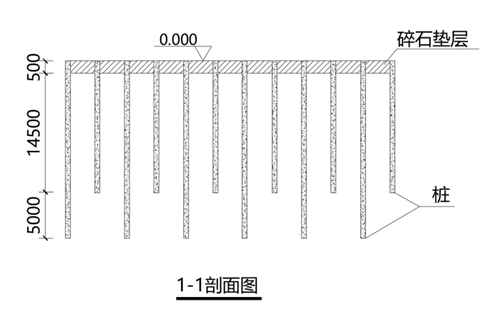
 
5.2技术参数图
问题:
1.根据施工图5.1、5.2中所示内容和相关数据,在答题卡表 5.1 中列式计算该地基处理工程机械平整场地、施工场地碎石垫层、振冲碎石桩等分部分项工程项目工程量,(注: 考虑大型施工机具正常操作及临时施工道路等要求,施工场地平整及先行铺设碎石垫层的工程量按地基处理面积增加 5%计算;圆周率统一按3.14计)

表5.1 工程量计算表

序号

项目名称

单位

计算过程

计算结果

1

机械平整场地


2

施工场地碎石垫层


3

D1.00m、15.00m振冲碎石桩


4

D1.00m、20.00m振冲碎石桩


2.根据表 5.1 的数据及相关条件,在答题卡中列式计算单位振冲碎石桩的人工费、材料费,施工机具使用费,并在答题卡表 5.2 中编制振冲碎石桩分部分项工程项目清单综合单价分析表(简版)(注:管理费按人工费,材料费、施工机具使用费和的 12%计取,利润按人工费、材料费、施工机具使用费、管理费之和的 7%计取。
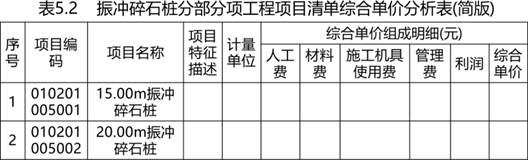
 
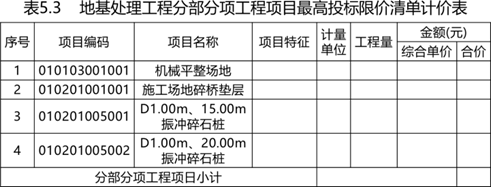
3.根据问题 1、 问题 2 的计算结果及相关条件,在答题卡表 5.3 编制地基处理工程分部分项工程项目最高投标限价清单计价表。(注:经计算填项目机械平整场地、施工场地碎石垫层的综合单价分别为0.26元/㎡、123.50元/m³)
 
4.根据问题3的计算结果及相关条件,列式计算各项措施项目费用并在答题卡表 5.4 中编制该地基处理工程项目最高投标限价清单汇总表。(注:经计算该项目大型机械进出场及安拆费为 3300000.00 元,临时设施等5 项措施项目按分部分项工程项目费用的 2.25%计取,安全生产措施费按不含安全生产措施费本身的税前工程造价的3%计取,增值税按9%计取。
(注:无特殊说明的,费用计算时均为不含税价格;各计算结果均保留两位小数。)
表5.4 地基处理工程项目最高投标限价清单汇总表

序号

汇总内容

金额(元)

其中:暂估价(元)

1

分部分项工程项目


2

措施项目


2.1

其中:安全生产措施项日


3

其他项目


4

增值税


最高投标限价合价