简答题
案例分析
2023-02-27
某施工单位承包了一外资工程,报价中现场管理费率为10%,企业管理费率为8%,利润率为5%;A、B两分项工程的综合单价分别为80元/m3和460元/m3。
该工程施工合同规定:合同工期1年,预付款为合同价的10%,开工前1个月支付,基础工程(工期为3个月)款结清时扣回30%,以后每月扣回10%,扣完为止;每月工程款于下月5日前提交结算报告,经监理工程师审核后于第3月月末支付,若累计实际工程量比计划工程量增加超过15%,支付时不计企业管理费和利润;若累计实际工程量比计划工程量减少超过15%,单价调整系数为1.176。
施工单位各月的计划工作量见下表。 A、B两分项工程均按计划工期完成,相应的每月计划工程量和实际工程量见下表(单位:m3)。

问题:
1.该施工单位报价中的综合费率为多少?
2.该工程的预付款为多少?
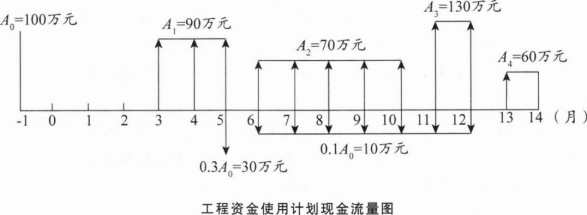
3.绘制该工程资金使用计划的现金流量图(不考虑保留金的扣留)。
4.A分项工程每月结算工程款各为多少?
5.B分项工程的单价调整系数为多少?每月结算工程款各为多少?
参考答案
暂无
答案解析
1.现场管理费率=1×10%=10%;企业管理费率=(1+10/0 0I)×8%=8.8%;利润率=(1+10%+8.8%)×5%=5.94%。
则该施工单位报价中的综合费率=10%+8.8%+5.94%=24.74%。
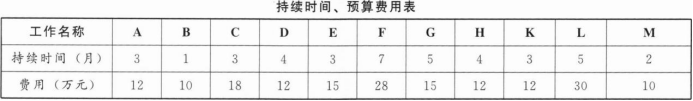
2.该工程的预付款=(90×3+70×5+130×2+60×2)×10%=100(万元)。
3.该工程资金使用计划的现金流量图如下图所示。
4.(1)A分项工程的第1月结算工程款=1 100×80=88 000(元)。
(2)A分项工程的第2月结算工程款=1 200×80=96 000(元)。
(3)A分项工程的第3月结算工程款=900 × 80=72 000(元)。
(4)A分项工程的第4月结算工程款=[(1 100+1 200+1 300+1 400)-(1 100+1 200+
900+800)]/(1 100+1 200+1 300+1 400)×100%=20%>15%,所以应调整单价,则:
(1 100+1 200+900+800)× 80×1.176-(88 000+96 000+72 000)=120 320(元)。
5.(1)B分项工程的单价调整系数=1/(1.08×1.05)≈0.882。
(2)B分项工程的第1月结算工程款=550× 460=253 000(元)。
(3)B分项工程的第2月结算工程款=600×460=276 000(元)。
(4)B分项工程的第3月结算工程款=[(550+600+650)一500×3]/(500 × 3)×
100%=20%>15%。
因此,按原价结算的工程量=1 500 × 1.15-(550+600)=575(m3);按调整单价结算的
工程量=650—575=75(m3)。则:575×460+75 × 460 × 0.882=294 929(元)。
则该施工单位报价中的综合费率=10%+8.8%+5.94%=24.74%。
2.该工程的预付款=(90×3+70×5+130×2+60×2)×10%=100(万元)。
3.该工程资金使用计划的现金流量图如下图所示。
4.(1)A分项工程的第1月结算工程款=1 100×80=88 000(元)。
(2)A分项工程的第2月结算工程款=1 200×80=96 000(元)。
(3)A分项工程的第3月结算工程款=900 × 80=72 000(元)。
(4)A分项工程的第4月结算工程款=[(1 100+1 200+1 300+1 400)-(1 100+1 200+
900+800)]/(1 100+1 200+1 300+1 400)×100%=20%>15%,所以应调整单价,则:
(1 100+1 200+900+800)× 80×1.176-(88 000+96 000+72 000)=120 320(元)。
5.(1)B分项工程的单价调整系数=1/(1.08×1.05)≈0.882。
(2)B分项工程的第1月结算工程款=550× 460=253 000(元)。
(3)B分项工程的第2月结算工程款=600×460=276 000(元)。
(4)B分项工程的第3月结算工程款=[(550+600+650)一500×3]/(500 × 3)×
100%=20%>15%。
因此,按原价结算的工程量=1 500 × 1.15-(550+600)=575(m3);按调整单价结算的
工程量=650—575=75(m3)。则:575×460+75 × 460 × 0.882=294 929(元)。