不定项选择题
期货投资分析
2026-11-04
根据以下材料,回答题
【四】某机构持有面值2亿元的国债组合,其修正久期Dp=7.5年、凸性Cp=90。当前10年期国债期货(T合约)报价为99元(每百元面值),合约面值100万元;最便宜可交割券(CTD券)的转换因子CF=1.02,其修正久期Dt=6.8年。机构预期未来市场利率将上升。请回答第86﹣90题。
用于套期保值的国债期货合约数量约为( )手。
A.约210
B.约223
C.约240
D.约180
参考答案
B
答案解析
(1)期货合约价值Vf=(99/100)×1000000=990000(元)。
(2)国债期货合约数量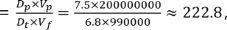 约223手,应卖出。
(2)国债期货合约数量
约223手,应卖出。你可能感兴趣的试题
A.期现正向套利机会(买入现券并卖空期货)
B.期现反向套利机会
C.无任何套利机会
D.应买入期货、卖出现货