不定项选择题
中级财政税收
2026-10-14
根据下面资料,回答题
中国公民李某为某公司职员,2025年取得收入情况如下:
(1)每月工资收入10000元,每月“三险一金”专项扣除2000元。
(2)6月,取得稿酬收入3000元。
(3)8月,举报违法行为获得奖金2000元。
(4)向个人养老金账户缴费100000元,并取得分红收益1500元。
李某在2025年未申报子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老 人、3岁以下婴幼儿照护这7项专项附加扣除。
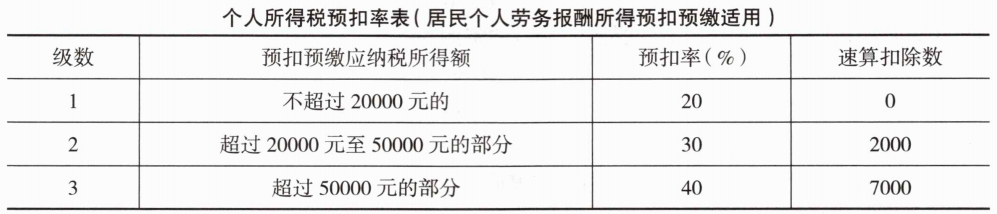
李某2025年6月稿酬收入应预扣预缴个人所得税( )元。
A.308
B.440
C.420
D.336
参考答案
A
答案解析
稿酬收入预扣预缴应纳税所得额 =(3000-800)×70%=1540 (元), 预扣率为 20%, 李某应预扣预缴个人所得税税额 = 1540×20%=308 (元)。故选项 A 正确。[|||][|||][|||][|||][|||]
你可能感兴趣的试题
A.纳税人发生的首套住房贷款利息支出,在偿还贷款期间,按照每月1500元的标准定额 扣除
B.纳税人在一个纳税年度内发生的与基本医保相关的医药费用支出,全部由纳税人本人 扣除
C.纳税人接受技能人员职业资格继续教育、专业技术人员职业资格继续教育的支出,在取 得相关证书的当年,按照3600元定额扣除
D.住房租金专项附加扣除的标准全国统一为每月1000元