不定项选择题
中级财政税收
2026-10-14
根据下面资料,回答题
中国居民李某是一名自由职业者,2025年度取得收入情况如下:
(1)为某企业提供设计服务,取得劳务报酬30000元。
(2)转让名下唯一住房,该套住房于2021年1月购入,价格为80万元,2025年2月转让, 价格为120万元,转让过程中缴纳相关税费和准予税前扣除的合理费用合计为5万元。
(3)购买体育彩票,中奖获得奖金10000元。
(4)取得国债利息收入3000元。
(5)从A 公司取得股息收入5000元( A 公司为上市公司,持股期限超过1年)。
附:
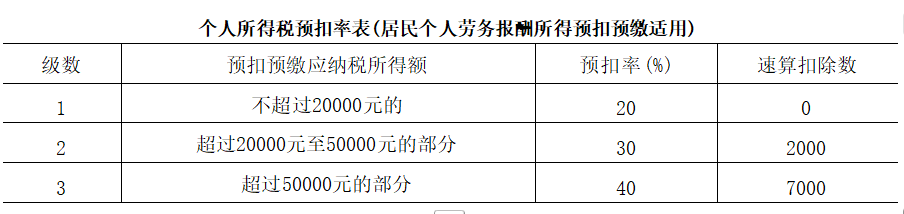
李某取得的劳务报酬所得应预扣预缴个人所得税税额为( )元。
A.4480
B.5200
C.6000
D.7000
参考答案
B
答案解析
李某劳务报酬所得预扣预缴应纳税所得额=30000×(1-20%)=24000(元)。根据 劳务报酬所得预扣率表,预扣率为30%,速算扣除数为2000元。李某应预扣预缴 税额=24000×30%-2000=5200(元)。故选项B 正确。[|||][|||][|||][|||][|||]