单选题
期货投资分析
2026-09-21
某个资产组合下一日的在险价值(VaR)是250万元。假设资产组合的收益率分布服从正态分布,以此估计该资产组合4个交易日的VaR,得到()万元。
A.1000
B.750
C.625
D.500
参考答案
D
答案解析
在实际中,大多数资产通常都有每天的报价或者结算价,可以据此来计算每日的VaR,并在基础上扩展到N天的VaR。根据扩展公式,可得:
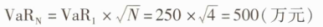
你可能感兴趣的试题
A.市场风险
B.流动性风险
C.操作风险
D.信用风险