简答题
公司信贷(中级)
2026-06-05
(资料区)甲企业拟建造一项生产设备,预计建设期为1年,所需原始投资105万元于建设起点一次投入。该设备预计使用寿命为4年,使用期满报废清理时现金收回残值5万元。该设备折旧方法采用年数总和法。该设备投产后每年产生净利润30万元。不考虑其他事项,假定适用的行业基准折现率为10%。
根据上述材料,请回答以下问题:
(1)计算项目计算期内各年的净现金流量,填写表格中①-④空格。
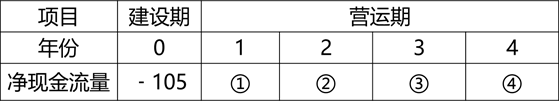
①( )万元
②( )万元
③( )万元
④( )万元
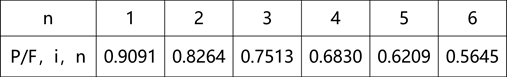
(2)该项目的净现值为( )万元。(保留小数点后两位)已知复利系数表(i=10%)如下:
(3)当贴现率为26%时,项目的净现值为3.09万元;当贴现率为28%时,项目的净现值为-1.94万元,则该项目的内部收益率为 %。(保留小数点后两位)
(4)根据以上资料分析,该项目不可行。( )
A.正确 B.错误
参考答案
暂无
答案解析
(1)【答案】70;60;50;45
【解析】经营期第1年的折旧额=(105-5)×4/(4+3+2+1) =40(万元);净现金流量=30+40=70(万元);
经营期第2年的折旧额=(105-5)×3/(4+3+2+1)=30(万元) ;净现金流量=30+30=60(万元);
经营期第3年的折旧额=(105-5)×2/(4+3+2+1)=20(万元) ;净现金流量=30+20=50(万元);
经营期第4年的折旧额=(105-5)×1/(4+3+2+1)=10(万元) ;净现金流量=30+10+5=45(万元)。
(2)【答案】60.02
【解析】净现值=-105+70×0.8264+60×0.7513+50×0.6830+45×0.6209≈60.02(万元)。
(3)【答案】27.23
【解析】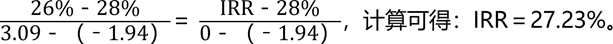
(4)【答案】B
【解析】该项目净现值大于0,具有可行性。
【解析】经营期第1年的折旧额=(105-5)×4/(4+3+2+1) =40(万元);净现金流量=30+40=70(万元);
经营期第2年的折旧额=(105-5)×3/(4+3+2+1)=30(万元) ;净现金流量=30+30=60(万元);
经营期第3年的折旧额=(105-5)×2/(4+3+2+1)=20(万元) ;净现金流量=30+20=50(万元);
经营期第4年的折旧额=(105-5)×1/(4+3+2+1)=10(万元) ;净现金流量=30+10+5=45(万元)。
(2)【答案】60.02
【解析】净现值=-105+70×0.8264+60×0.7513+50×0.6830+45×0.6209≈60.02(万元)。
(3)【答案】27.23
【解析】
(4)【答案】B
【解析】该项目净现值大于0,具有可行性。