不定项选择题
财政税收
2026-01-27
根据以下材料,回答题
甲企业2024年7月将1处厂房转让给当地乙企业,取得不含增值税收入5000万元。甲企业于2020年9月取得该厂房,之后一直使用。该厂房原值为2000万元,已计提折旧1200万元,评估重置成本为3000万元,成新度折旧率60%。当地契税税率为3%。
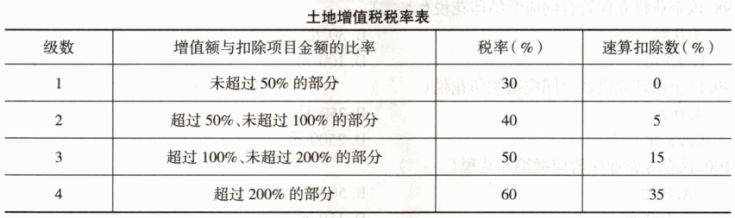
附:
甲企业转让厂房计算土地增值税时,可扣除的旧房评估价格为()。
A.1800万元
B.1200万元
C.480万元
D.3000万元
参考答案
A
答案解析
评估价格指转让已使用过的房屋及建筑物时,由政府批准设立的房地产评估机构评定的重置成本价乘以成新折扣率后的价格。甲企业旧房评估价格=重置成本×成新度折旧率=3000×60%=1800(万元)。故选项A正确。