简答题
案例分析
2025-10-28
I土木建筑工程
背景资料:
某别墅部分设计如题5-I-1图~题5-I-5图所示。该工程为混合结构,建筑面积为338.23m²,室外地平面标高为-0.450m,檐口标高为6.600m。墙体为MU25普通黏土砖墙。

采用M7.5混合砂浆砌筑,砖墙除注明外均为240mm厚,外墙外侧均做35mm厚聚苯颗粒保温层(弧形处墙不计保温,即不考虑2~3轴与B轴相交处的墙)。楼板均为120mm厚C25现浇混凝土楼板。工程做法详见题5-I-1表。
工程量计算说明:
1.内墙门窗侧面、顶面和窗底面均抹灰后刷乳胶漆,其乳胶漆计算宽度均按100mm计算,并入内墙面刷乳胶漆项目内。
2.贴块料的内墙,其门窗侧面、顶面和窗底面要计算,宽度均按150mm计算,归入零星项目。
3.门洞侧壁不计算踢脚线。
4.所有房间室内门的洞口尺寸均按900mm×2100mm计算;所有北面外墙上窗的洞口尺寸按1500mm×1800mm,窗台高900mm。
5.厨房装修流程:墙面→地面→天棚。


问题:
1.依据现行国家标准《房屋建筑与装饰工程工程量计算标准》GB/T50854—2024,填写题5-I-2表“分部分项工程工程量计算表”(计算结果均保留两位小数)。

2.根据现行国家标准《建设工程工程量清单计价标准》GB/T50500—2024、《房屋建筑与装饰工程工程量计算标准》GB/T50854-2024及题5-I-3表,补充完成该分部分项工程项目清单计价表,见题5-I-4表(画“—”处不要求填写)(计算结果均保留两位小数)。


3.根据工人房水泥砂浆地面的清单项目特征(题5-I-5表),施工企业的定额消耗量及市场资源价格表详见题5-I-6表~题5-I-9表,已知该企业的管理费费率为12%(以工料机和为基数计算),利润率和风险系数为4.5%(以工料机和管理费为基数计算),计算水泥砂浆地面的清单综合单价,并填写完成清单计价表。


4.假定该工程分部分项工程项目费为175000元;措施项目中的安全生产措施费按分部分项工程费的1.0%计取;其他措施项目费按分部分项工程费的2.5%计取;基坑降水专业工程暂估价为5500元;暂列金额1万元;增值税税率按9%计取。按《建设工程工程量清单计价标准》GB/T50500—2024的要求,列式计算安全生产措施费、措施项目费、增值税;并在题5-I-10表“单位工程最高投标限价汇总表”中填写该单位工程最高投标限价。

(上述问题中提及的各项费用均不包含增值税可抵扣进项税额。所有计算结果均保留两位小数)
参考答案
暂无
答案解析
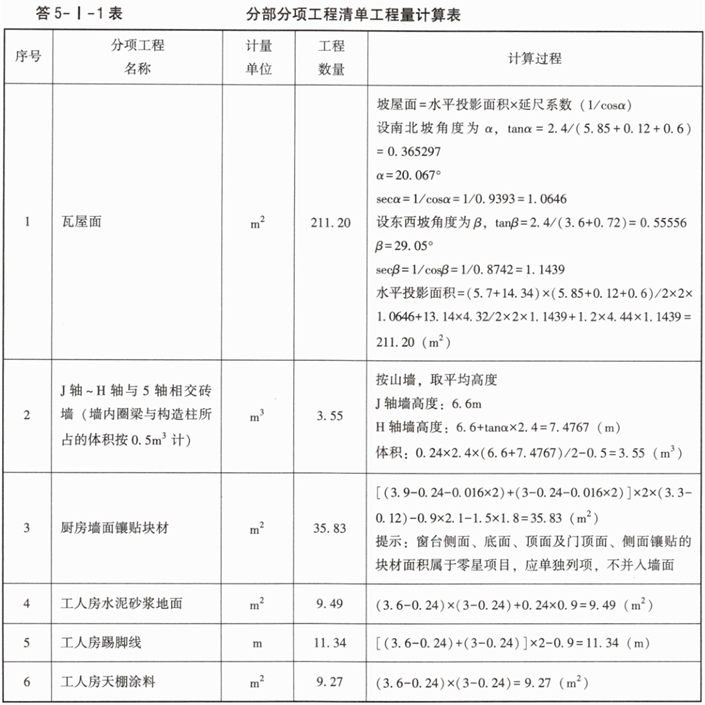
问题1:
见答5-I-1表。
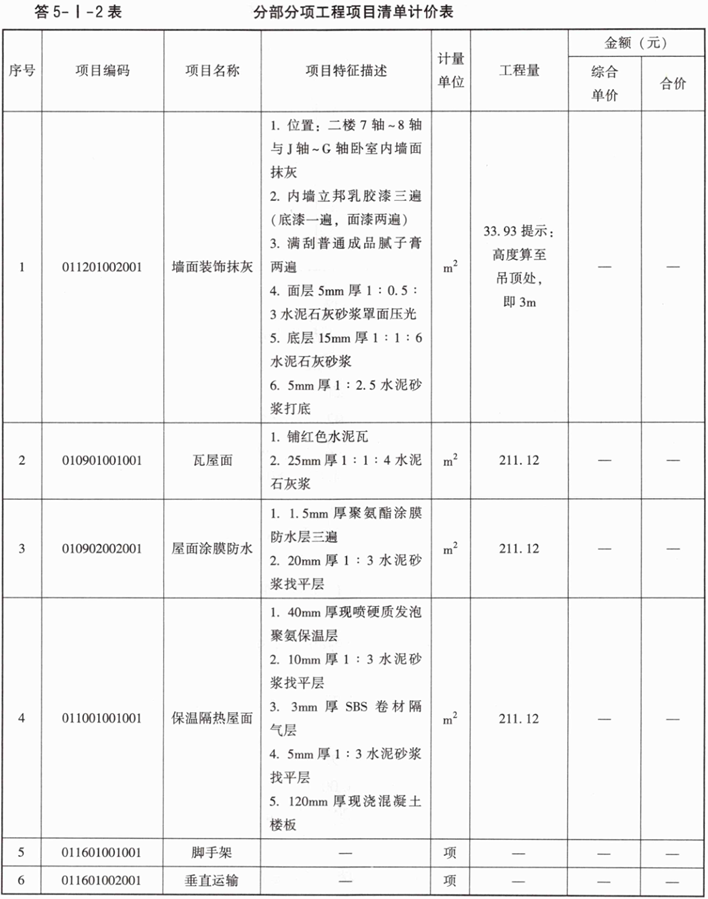
问题2:
见答5-I-2表。
问题3:
见答5-I-3表。
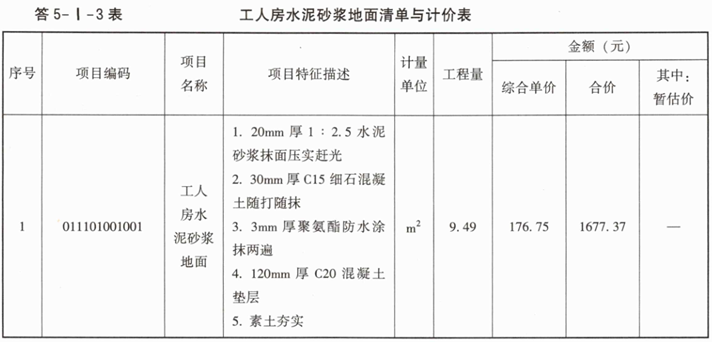
解析思路:清单综合单价=方案费用/清单量
根据清单表中项目特征的描述,方案费用包括四部分内容:水泥砂浆面层;30mm厚细石混凝土层;3mm厚聚氨酯防水层;120mm厚混凝土垫层。
根据定额和基价表,四部分综合单价计算如下:
(1)水泥砂浆综合单价=[9.59×77+(2.02×480.66+150.2×0.42+3.86×7.85+22×3.44+23.94)]×(1+12%)×(1+4.5%)/100=22.27(元/m²)
(2)细石混凝土综合单价=[13.43×77+(4.04×380+41.64)+2.54]×(1+12%)×(1+4.5%)/100=30.59(元/m²)
(3)防水层综合单价=[32.24×77+(102.4×17+7.65×52+70.52)]×(1+12%)×(1+4.5%)/100=54.91(元/m²)
(4)混凝土垫层综合单价=[10.13×77+(10.10×400+84.97)+0.25×26.02]×(1+12%)×(1+4.5%)/10=574.84(元/m³)
以上四部分合价=22.27×9.49+30.59×9.49+54.91×9.49+570.74×9.49×0.12=1677.37(元)
工人房水泥砂浆地面清单综合单价=1677.37/9.49=176.75(元/m²)
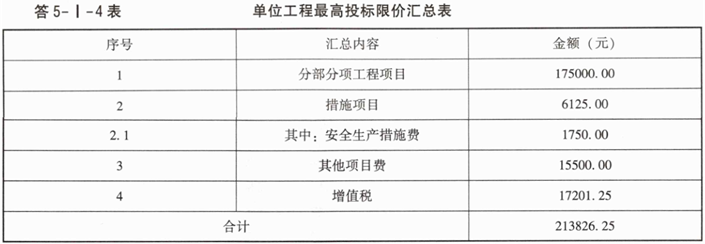
问题4:
安全生产措施费:175000×1%=1750.00(元)
措施项目费:175000×(1%+2.5%)=6125.00(元)
增值税:(175000+6125+10000)×9%=17201.25(元)
见答5-I-4表。
见答5-I-1表。
问题2:
见答5-I-2表。
问题3:
见答5-I-3表。
解析思路:清单综合单价=方案费用/清单量
根据清单表中项目特征的描述,方案费用包括四部分内容:水泥砂浆面层;30mm厚细石混凝土层;3mm厚聚氨酯防水层;120mm厚混凝土垫层。
根据定额和基价表,四部分综合单价计算如下:
(1)水泥砂浆综合单价=[9.59×77+(2.02×480.66+150.2×0.42+3.86×7.85+22×3.44+23.94)]×(1+12%)×(1+4.5%)/100=22.27(元/m²)
(2)细石混凝土综合单价=[13.43×77+(4.04×380+41.64)+2.54]×(1+12%)×(1+4.5%)/100=30.59(元/m²)
(3)防水层综合单价=[32.24×77+(102.4×17+7.65×52+70.52)]×(1+12%)×(1+4.5%)/100=54.91(元/m²)
(4)混凝土垫层综合单价=[10.13×77+(10.10×400+84.97)+0.25×26.02]×(1+12%)×(1+4.5%)/10=574.84(元/m³)
以上四部分合价=22.27×9.49+30.59×9.49+54.91×9.49+570.74×9.49×0.12=1677.37(元)
工人房水泥砂浆地面清单综合单价=1677.37/9.49=176.75(元/m²)
问题4:
安全生产措施费:175000×1%=1750.00(元)
措施项目费:175000×(1%+2.5%)=6125.00(元)
增值税:(175000+6125+10000)×9%=17201.25(元)
见答5-I-4表。


