全部题库 / 案例分析 / 试题详情
不定项选择题 案例分析
2025-10-07

在原有报价利润不变的情况下,为争取中标,该施工单位压缩后的工期是()周,报价是()万元。

A.25
B.26
C.209
D.212.5

参考答案

B,C

答案解析

最高投标限价为210万,原报价为200万,只有10万的费用,因为要保持原有报价利润不变,所以,压缩的费用需要计入报价中去。C、M工作为关键工作,且费用最少。2×2.5+2×2=9万元。如果再压缩A就超过了最高投标限价,所以只能压缩CM。最终报价=200+9=209万元。最终压缩后的工期=30-4=26周。
你可能感兴趣的试题

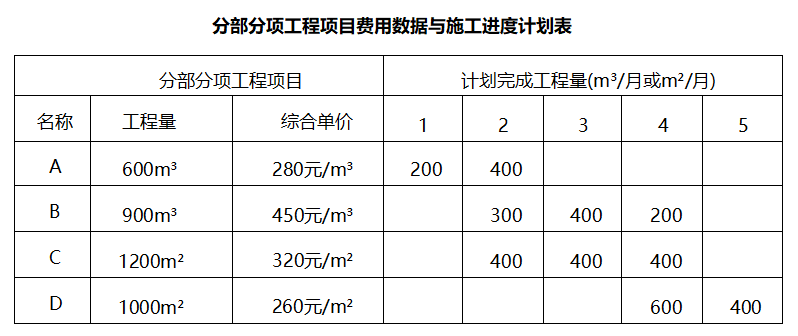
2 某施工项目发承包双方按24清单计价标准签订了单价施工合同,工期5个月。合同约定的工程内容及其价款包括:分部分项工程项目4项,具体数据与施工进度计划如表1-6所示。安全生产措施费为4万元(在竣工结算时根据不含安全生产措施费的税前工程造价变化额的3%按实调整;其余措施项目费用为12万元(该不予调整);暂列金额为10万元;管理费和利润为不含税人工费、材料费、施工机具使用费用之和的15%;增值税税率为9%。

有关工程款支付约定如下:
1. 开工前1周内,发包人按签约合同价(扣除安全生产措施费和暂列金额)的20%支付给承包人作为工程预付款,在施工期间第2~4月工程款中平均扣回;开工后1周内, 将安全生产措施费以工程款方式提前支付给承包人。
2. 分部分项工程进度款在施工过程逐月结算支付。
3. 分部分项工程C所需的材料C₁用量1250m², 承包人的投标报价为60元/m²(不含税)。当材料C₁的实际价格在投标报价的±5%以内时,分部分项工程C的综合单价不予调整;当变动幅度超过该范围时,超过的部分调整分部分项工程C的综合单价。
4. 除安全生产措施费之外的其余措施项目工程款按签约合同价在施工期间第1~4月平均支付。
5.当分部分项工程的工程量增加(或减少)幅度超过清单工程量的15%时,调整综合单价,调整系数为0.9(或1.1)。
6. 其他项目工程款在发生当月按实结算支付。
7. 发包人按每次承包人应得工程款的85%支付。
8. 发包人在承包人提交竣工结算报告后45d内完成审查工作,并在承包人提供所在开户行出具的工程质量保函(保函额为竣工结算总造价的3%)后,支付竣工结算款。
该工程如期开工,施工期间发生了经发承包双方确认的下列事项:
1.  分部分项工程B在第2、3、4月分别完成工程量的200m³ 、500m³ 、350m³。
2. 分部分项工程 C 所需的材料 C₁ 实际价格为70元/m² (含可抵扣进项税,税率 为3%)。
3. 第3月新增分部分项工程E, 工程量为300m², 每 1m² 不含税人工、材料、施工机具使用费分别为60元、150元、40元,可抵扣进项增值税综合税率分别为0、9%、5%。
4. 第4月发生计日工签证、索赔工程费用2.6万元。
其余工程内容的施工时间和价款均与合同约定相符。
问题 :
1. 该工程签约合同价为多少万元?开工前发包人应支付给承包人的工程预付款为多 少万元?开工后1周内发包人应支付给承包人的安全生产措施费工程款为多少万元?
2. 材料 C₁ 的不含税价格为多少元/m²? 价格变动幅度为多少?分部分项工程 C 的综合单价应调整为多少元/m²? 分部分项工程C 的工程费用增加多少万元?
3. 施工至第2月末,承包人累计完成分部分项工程的费用为多少万元?发包人累计应支付的工程进度款为多少万元?投资偏差、进度偏差分别为多少万元?
4. 分部分项工程E的综合单价为多少元/m²?  销项税额、可抵扣增值税进项税额和应缴纳增值税分别为多少元?分部分项工程E的工程费用为多少万元?
5. 该工程安全生产措施费调整额和合同价增减额分别为多少万元?如果开工前和施工期间发包人均按约定支付了各项工程款,则竣工结算时,发包人应支付给承包人的结算款为多少万元?
(以万元为单位保留三位小数,以元为单位保留两位小数)
3 背景资料:
某企业投资新建一项目,生产市场需求较大的产品。项目基础数据如下:
1.建设期1年,运营期为8年,建设投资3600万元(含100万元可抵扣进项税额),其中540万元形成无形资产,其余除可抵扣进项税外都形成固定资产。固定资产按直线法折旧,折旧年限10年,残值率5%。固定资产余值在运营期末回收。无形资产在运营期内均匀摊入成本。
2.建设投资中自有资金与贷款各占50%,在建设期均衡投入,建设投资贷款年利率为8%(按年计息),建设投资贷款在运营期前5年按等额还本付息法偿还。
3.流动资金300万元均为自有资金,运营期初投入,计算期末收回。
4.正常年份产量为10万t,不含税年经营成本为800万元,单位产品不含税售价200元/t,单位产品可抵扣进项税为10元/t。总成本中,不含税的固定成本为479.77万元。
5.运营期第1年达产80%,以后各年均达产100%,运营期第1年的经营成本为正常年份的80%。
6.项目适用的增值税税率13%,增值税附加税率10%,所得税税率25%。
问题:
1.列式计算项目建设投资贷款利息、年固定资产折旧费、无形资产摊销费。
2.列式计算项目运营期各年应交纳的增值税和增值税附加。
3.列式计算运营期第1年应还的本金、利息及税后利润,并利用偿债备付率指标说明能否满足还款要求?
4.列式计算运营期第2年不含税总成本费用及单位产品不含税可变成本,并计算该年的盈亏平衡产量。
(计算结果保留两位小数)