简答题
中级财务管理
2025-06-24
某公司适用的所得税税率为25%,2023年有关资料如下。
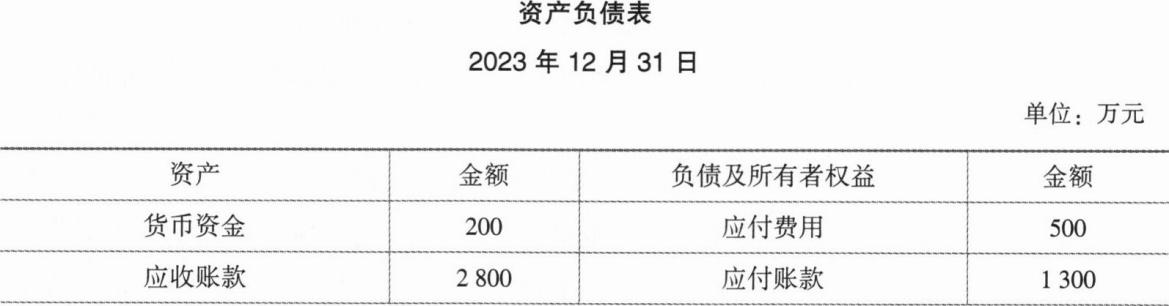
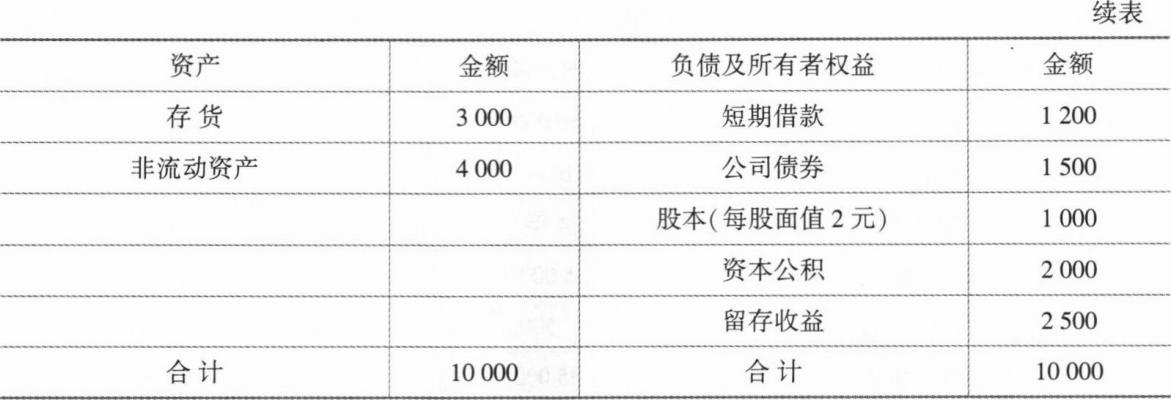
表中货币资金、应收账款和存货属于敏感性资产,应付费用和应付账款属于敏感性负债。
为了使销售收入提高20%.2024年需要增加非流动资产投资100万元。2024年如果不从外部增加负债,则利息费用为180万元。2023年的销售收入为10000万元,收益留存为200万元,预计2024年的收益留存为340万元。2024年若从外部追加资金,有两个方案可供选择。
A方案:以每股市价5.5元发行普通股股票,发行费用为每股0.5元;
B方案:按照120.1元的价格发行票面利率为12%的债券,每年付息一次,到期一次还本,每张面值100元,每张债券的发行费用为0.1元。
要求:
(1)按销售百分比法,预测2024年需从外部追加的资金。
(2)计算A方案中发行的普通股股数。
(3)计算B方案发行债券每年支付的利息以及资本成本率。
(4)计算A、B两个方案的每股利润无差别点。
(5)若预计2024年可以实现的息税前利润为1300万元,确定公司应选用的筹资方案。
参考答案
暂无
答案解析
(1)敏感性资产销售百分比=(200+2800+3000)/10000×100%=60%
敏感性负债销售百分比=(500+1300)/10000×100%=18%
从外部追加的资金
=(敏感性资产销售百分比一敏感性负债销售百分比)×新增销售额+增加的非流动资产投资-新增留存收益
=(60%-18%)×10000×20%+100-340=600(万元)
(2)A方案中发行的普通股股数=600/(5.5-0.5)=120(万股)
(3)B方案中发行的债券数量=600/(120.1-0.1)=5(万张)
每年支付的利息=5×100×12%=60(万元)
债券资本成本率=60×(1-25%)/[5×(120.1-0.1)]×100%=7.5%
或者:100×12%×(1-25%)/(120.1-0.1)=7.5%
(4)2023年末的股数=1000/2=500(万股)
(EBIT-180)×(1-25%)/(500+120)=[EBIT-(180+60)]×(1-25%)/500
解得:EBIT=490(万元)
【提示】(EBIT-180)×(1-25%)/(500+120)=[EBIT-(180+60)]×(1-25%)/500将这个式子进行化简,可以得到:
(EBIT-180)/(500+120)=[EBIT-(180+60)]/500
然后交叉相乘:
500×(EBIT-180)=620×[EBIT-(180+60)]
500×EBIT-500×180=620×EBIT-620×240
-500×180+620×240=(620—500)×EBIT
解得:EBIT=(-500×180+620×240)/120=490(万元)
或者按照简化公式计算:每股收益无差别点的EBIT=(大股×大息一小股×小息)/(大股一小股)=(620×240—500×180)/(620-500)=490(万元)。注意:如果存在优先股,税前优先股股息计入“息”。
(5)因为预计EBIT(1300万元)大于每股利润无差别点的EBIT(490万元),所以公司应选用的筹资方案为B方案,即发行债券筹资。