不定项选择题
初级会计实务
2023-02-02
根据资料(1)至资料(5),下列说法正确的是( )。
A.资产减值损失增加135万元
B.Z设备发生减值使营业利润减少I35万元
C.Z设备账面价值为725.37万元
D.Z设备账面价值为721.8万元
参考答案
A,B,D
答案解析
计提减值准备的会计分录为(单位:万元):
借:资产减值损失——固定资产减值损失135
贷:固定资产减值准备——Z设备135
使资产减值损失增加135万元,营业利润减少135万元。此时,Z设备的账面价值=1 260—403.2—135=721.8(万元)。故选ABD。
借:资产减值损失——固定资产减值损失135
贷:固定资产减值准备——Z设备135
使资产减值损失增加135万元,营业利润减少135万元。此时,Z设备的账面价值=1 260—403.2—135=721.8(万元)。故选ABD。
你可能感兴趣的试题
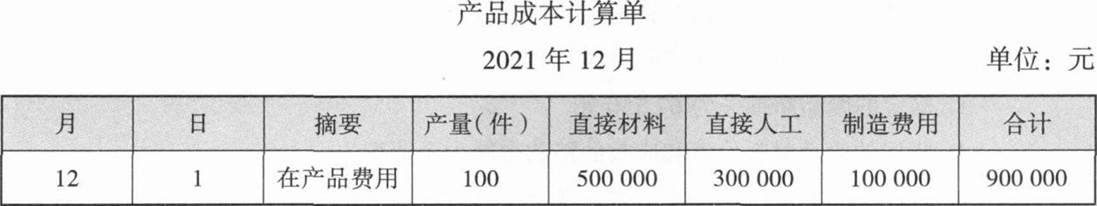
A.销售费用增加15000元
B.在建工程增加25000元
C.在建工程增加28250元
D.生产成本增加60000元
A.分配生产甲产品职工薪酬:借:生产成本—基本生产成本320000 贷:应付职工薪酬——工资320000
B.发放上月职工薪酬:借:应付职工薪酬——工资455000 贷:银行存款400000 其他应收款——职工房租20000 应交税费——府交个人所得税35000
C.分配车间管理人员薪酬:借:管理费用40000 贷:应付职工薪酬——工资40000
D.分配行政管理人员薪酬:借:管理费用100000 贷:应付职工薪酬——工资100000
A.确认应收的赔款记入“其他应收款”科目
B.收回的废品材料记入“原材料”科目
C.确定的废品净损失为67550元
D.收回的废品材料价值和应收的赔款会减少企业损失