简答题
案例分析
2026-11-17
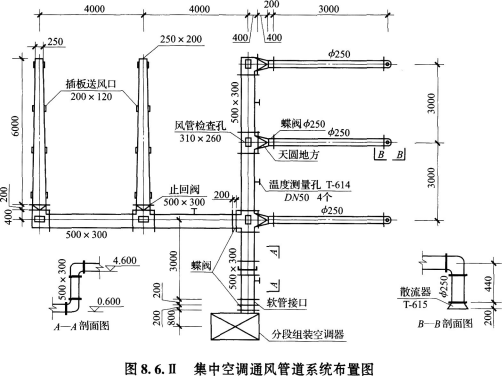
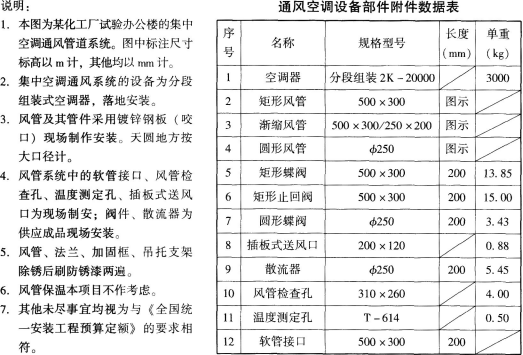
某化工厂内新建办公试验楼集中空调通风系统安装工程,如图8.6.Ⅱ所示。有关条件如下:
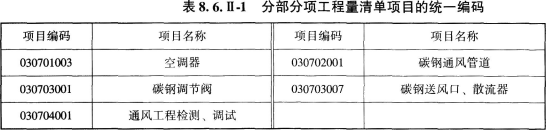
(1)该工程分部分项工程量清单项目的统一编码见表8.6.Ⅱ-1。
(2)该工程分部分项工程项目的工料机单价见表8.6Ⅱ-2。
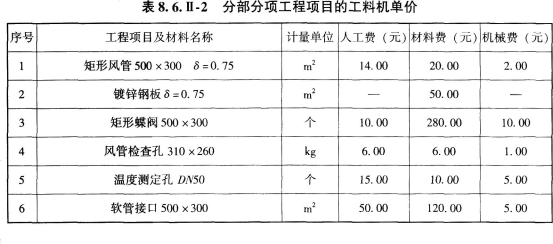
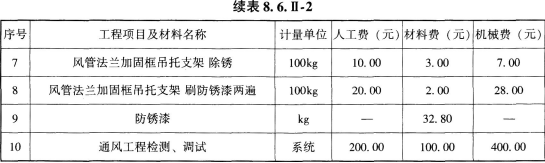
注:1.每10m2通风管道制安工程量耗用11.38m2镀锌钢板;
2.每10m2通风管道制安中,风管、法兰、加固框、吊托支架耗用钢材52.00kg,其中施工损耗为4%:
3.每100kg风管、法兰、加固框、吊托支架刷油工程量,刷防锈漆两遍,耗用防锈漆2.5kg。
(3)管理费、利润分别按人工55%、45%计。
问题:
1.根据《通用安装工程工程量计算规范》GB 50856--2013的规定,编列出该工程的分部分项工程量清单项目,将相关内容填入表8.6.Ⅱ-3中,并在表8.6.Ⅱ-3的下面列式计算通风管道的工程量。
2.假设矩形风管500×300的工程量为40m2时,依据《建设工程工程量清单计价规范》GB 50500--2013的规定,计算矩形风管500×300的工程量清单综合单价,将相关数据内容填入表8.6.Ⅱ-4中,并在表8.6.Ⅱ-4下面列式计算所列项目的工程量或耗用量。
注:计算结果均保留两位小数。
参考答案
暂无
答案解析
问题1:
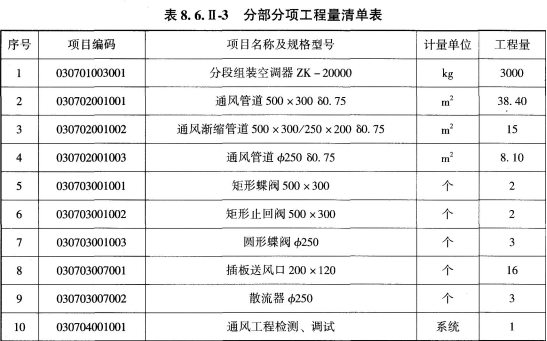
(1)矩形风管500×300的工程量计算式:
3+(4.6-0.6)+3×2+4×2+0.4×24-0.8×3-0.2=24(m)
24×(0.5+0.3)×2=38.40(m2)
(2)渐缩风管500×300/250×200的工程量计算式:
6×2=12(m)
12×(0.5+0.3+0.25+0.2)=12×1.25=15(m2)
(3)圆形风管φ250的工程量计算式:
3×(3+0.44)=3×3.44=10.32(m)
10.32×3.14×0.25=8.10(m2)
问题2:
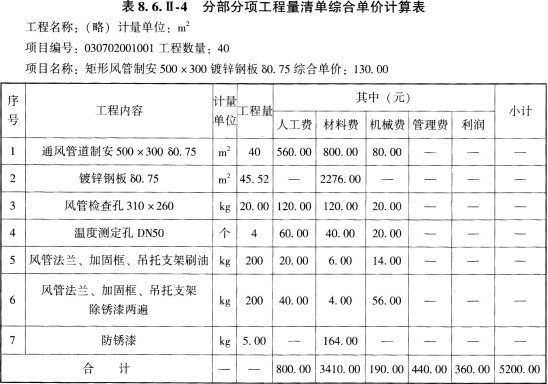
(1)该项风管镀锌钢板耗用量的计算式:40÷10×11.38=45.52(m2)
(2)该项风管检查孔工程量的计算式:5×4=20(kg)
(3)该项风管法兰、加固框、吊托支架刷油工程量的计算式:
40÷10×(52÷1.04)=4×50=200(kg)
(4)该项风管法兰、加固框、吊托支架刷油时,防锈漆耗用量的计算式:
200÷100×2.5=5(kg)
(1)矩形风管500×300的工程量计算式:
3+(4.6-0.6)+3×2+4×2+0.4×24-0.8×3-0.2=24(m)
24×(0.5+0.3)×2=38.40(m2)
(2)渐缩风管500×300/250×200的工程量计算式:
6×2=12(m)
12×(0.5+0.3+0.25+0.2)=12×1.25=15(m2)
(3)圆形风管φ250的工程量计算式:
3×(3+0.44)=3×3.44=10.32(m)
10.32×3.14×0.25=8.10(m2)
问题2:
(1)该项风管镀锌钢板耗用量的计算式:40÷10×11.38=45.52(m2)
(2)该项风管检查孔工程量的计算式:5×4=20(kg)
(3)该项风管法兰、加固框、吊托支架刷油工程量的计算式:
40÷10×(52÷1.04)=4×50=200(kg)
(4)该项风管法兰、加固框、吊托支架刷油时,防锈漆耗用量的计算式:
200÷100×2.5=5(kg)