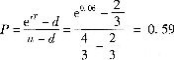单选题
证券分析师
2016-07-23
当前股价为15元,一年后股价为20元或l0元,无风险利率为6%,计算剩余期限为年的看跌期权的价格所用的无风险中性概率为( )。
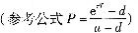
A.A:0.59
A.0.59
A.0.59
B.0.65
B.0.65
B.0.65
C.0.75
C.0.75
C.0.75
D.0.5
D.0.5
D.0.5
E.
参考答案
A
答案解析
根据已知条件,可得u=20/15=4/3;d=10/15=2/3,代入计算公式,可得: