多选题
证券分析师
2016-03-15
在期权定价理论中,根据柑莱克-斯利尔斯模型,决定欧式看涨期权价格的因素主要有( )。[2012年证券真题]
A.期权的执行价格
B.期权期限
C.股票价格波动率
D.无风险利率
E.现金股利
参考答案
A,B,C,D
答案解析
【答案】ABCD
根据布莱克斯科尔斯模型,如果股票价格变化遵从几何布朗运动,那么欧式看涨期权的价格C为:
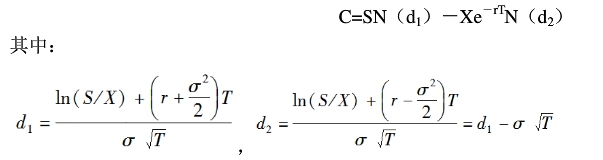
式中,S为股票价格,X为期收的执行价格,T为期收期限,r为无风墙利率,e为自然对数的底(2. 718),。σ为股票价格波动率,N (dt)和N(d2)为dt和d2标准正态分布的概率。根据模型,股票欧式期权的价值由五个因素决定:股票的市场价格、期权执行价格、期权距离到期的时间、无风险利率以及标的的股票的波动率。
根据布莱克斯科尔斯模型,如果股票价格变化遵从几何布朗运动,那么欧式看涨期权的价格C为:
式中,S为股票价格,X为期收的执行价格,T为期收期限,r为无风墙利率,e为自然对数的底(2. 718),。σ为股票价格波动率,N (dt)和N(d2)为dt和d2标准正态分布的概率。根据模型,股票欧式期权的价值由五个因素决定:股票的市场价格、期权执行价格、期权距离到期的时间、无风险利率以及标的的股票的波动率。
你可能感兴趣的试题
A.投资者效用最大化
B.同风险水平下收益最大化
C.同风险水平下收益稳定化
D.同收益水平下风险最小化
E.同收盏水平下风险稳定化
A.无风险利率r为常数
B.没有交易成本、税收和卖空限制,不存在无风险套利机会
C.标的资产在期权到期时间之前按期支付股息和红利
D.标的资产价格波动率为常数
E.假定标的资产价格遵从混沌理论